Asesoría inmobiliaria
¿Dónde comprar piso de banco en Murcia?
Los pisos de banco se compran a través de los portales propios de cada entidad financiera o de sus gestoras (servicers), y también mediante inmobiliarias colaboradoras. En Murcia puede encontrarlos en portales de bancos y gestoras, pero conviene revisar cargas, ocupación y deudas de comunidad antes de ofertar.
Los pisos de banco pueden ser una oportunidad, pero no siempre son más baratos ni están libres de cargas. La clave está en saber dónde buscarlos y qué revisar antes de firmar. En Promurcia le ayudamos a comprar con seguridad en la Región de Murcia.
Dónde comprar piso de banco en Murcia
Los pisos de banco no están en un único escaparate. Cada entidad financiera o su sociedad de gestión de activos (servicer) publica su cartera en portales propios. Además, muchas viviendas se venden a través de inmobiliarias colaboradoras que las comercializan en nombre del banco.
En la Región de Murcia puede encontrar estos inmuebles en portales de bancos y gestoras, y también en inmobiliarias locales que trabajan con esas carteras. No hay un listado único y actualizado; la oferta cambia con frecuencia.
Si busca piso de banco en Murcia, una opción es contactar con una asesoría inmobiliaria local que conozca el mercado y pueda acceder a estas carteras. En Promurcia trabajamos con consultoría inmobiliaria y podemos orientarle.
- Portales propios de bancos y gestoras de activos.
- Inmobiliarias colaboradoras que comercializan carteras bancarias.
- Consultoría inmobiliaria local con acceso a carteras.
Qué es exactamente un piso de banco
Un piso de banco es una vivienda que una entidad financiera o su sociedad de gestión de activos ha recuperado por ejecución hipotecaria o dación en pago. El banco pasa a ser el propietario y la pone a la venta.
La compraventa se realiza como cualquier otra: contrato de arras, escritura ante notario y pago de impuestos. En vivienda usada se paga el Impuesto de Transmisiones Patrimoniales (ITP), que en la Región de Murcia tiene un tipo general del 7,75 %. Si el vendedor es una empresa y se trata de primera entrega (obra nueva), aplicaría IVA, pero en vivienda usada lo habitual es ITP.
No dé por hecho que son más baratos. El precio depende de cada caso, de la zona y del estado del inmueble. Conviene comparar con el mercado y revisar bien la operación.
Qué comprobar antes de comprar un piso de banco
Antes de ofertar, es imprescindible revisar la nota simple del Registro de la Propiedad. Este documento informa de quién es el titular y de las cargas (hipotecas, embargos). Compruebe que el banco figura como titular y que no hay cargas pendientes.
La situación posesoria es otro punto crítico. Muchas viviendas se venden ocupadas o con inquilinos. Si está ocupada, el comprador asume el proceso de desalojo, con los costes y plazos que ello conlleva. Verifique siempre este extremo.
El estado físico también importa. Es habitual que se vendan "en el estado en que se encuentran", sin garantías. Revise instalaciones, humedades y estructura. Además, debe comprobar deudas de comunidad e IBI pendientes: el comprador responde de las cuotas de comunidad del año en curso y los tres anteriores con el propio piso (art. 9.1.e LPH).
No olvide el certificado energético, obligatorio para vender o alquilar.
- Nota simple: titularidad y cargas.
- Situación posesoria: ocupada o libre.
- Estado físico: se vende sin garantías.
- Deudas de comunidad e IBI pendientes.
- Certificado energético.
Financiación: hipoteca para un piso de banco
Puede pedir la hipoteca a cualquier banco, no solo a la entidad vendedora. A veces el banco que vende ofrece financiación propia, pero conviene comparar con otras ofertas. Revise la Ficha Europea de Información Normalizada (FEIN) y la TAE.
La práctica habitual del mercado es que los bancos financien como máximo en torno al 80 % del valor de tasación de una vivienda habitual. El resto del precio y los gastos los pone el comprador. Los gastos e impuestos de la compra (ITP en Murcia 7,75 %) no se financian con la hipoteca de forma general: hay que tenerlos ahorrados.
Existe una línea de avales ICO para la primera vivienda, destinada a jóvenes de 35 años o menos y familias con menores a cargo. El Estado avala en general hasta el 20 % del préstamo (hasta el 25 % si la vivienda tiene certificación energética D o superior), lo que permite financiar hasta el 100 % del precio. Hay requisitos de patrimonio neto e ingresos. Plazo para formalizar: hasta el 31-dic-2027. Solo en bancos adheridos.
Si necesita orientación sobre hipotecas, en Promurcia podemos asesorarle.
Gastos de comprar un piso de banco: ejemplo práctico
Además del precio, la compra tiene gastos. En la Región de Murcia, el ITP general es del 7,75 % para vivienda usada. También hay que pagar notaría y Registro (aranceles regulados) y, si hay hipoteca, la tasación y las copias que pida el cliente. El banco paga la notaría de la escritura de préstamo, la inscripción de la hipoteca, la gestoría y el AJD de la escritura de hipoteca.
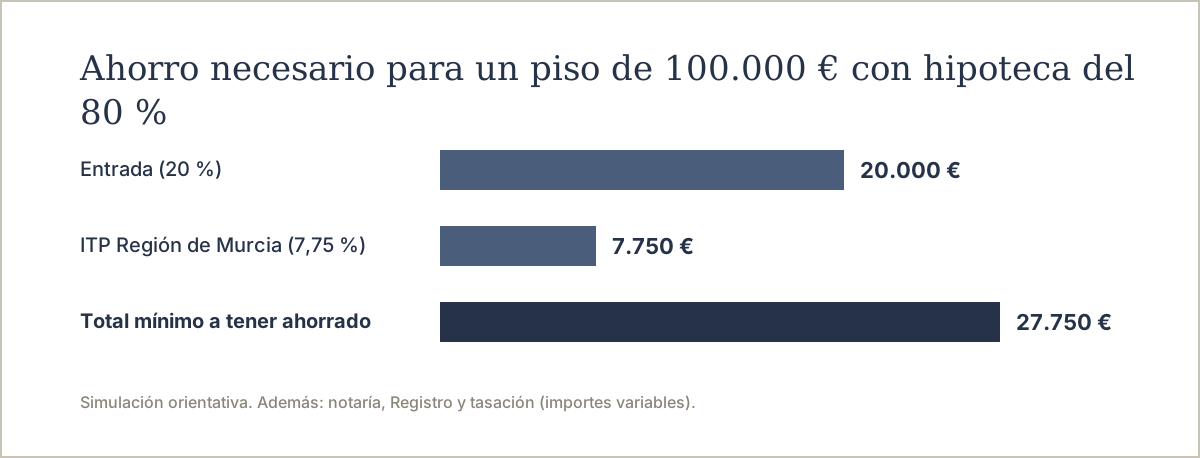
Simulación: suponga un piso de banco en Murcia con un precio de 100.000 €. El ITP al 7,75 % serían 7.750 €. Añada notaría y Registro (variable según precio y extensión de la escritura) y, si financia, la tasación. Si pide una hipoteca de 80.000 € (80 % del valor de tasación), necesitaría tener ahorrados al menos 20.000 € del precio más 7.750 € de ITP y los demás gastos. Esta simulación es orientativa y no incluye otros posibles costes.
Recuerde que los gastos de la compra no se financian con la hipoteca de forma general. Planifique su presupuesto con holgura.
Riesgos y precauciones al comprar pisos de banco
El principal riesgo es comprar una vivienda ocupada. Si hay inquilinos o antiguos propietarios, el desalojo puede ser largo y costoso. Antes de ofertar, infórmese bien de la situación posesoria y valore si está dispuesto a asumir ese proceso.
Otro riesgo es el estado del inmueble. Al venderse "en el estado en que se encuentran", puede haber desperfectos que no se aprecian a simple vista. Una inspección técnica previa puede evitar sorpresas caras.
Las deudas de comunidad e IBI pendientes también pueden generar problemas. El comprador responde de las cuotas de comunidad del año en curso y los tres anteriores con el propio piso. Solicite certificado de deudas a la comunidad antes de firmar.
Por último, no se fíe solo del precio. Compare con el mercado y asegúrese de que la operación le conviene. Una asesoría local puede ayudarle a valorar el riesgo.
Cómo comprar un piso de banco paso a paso
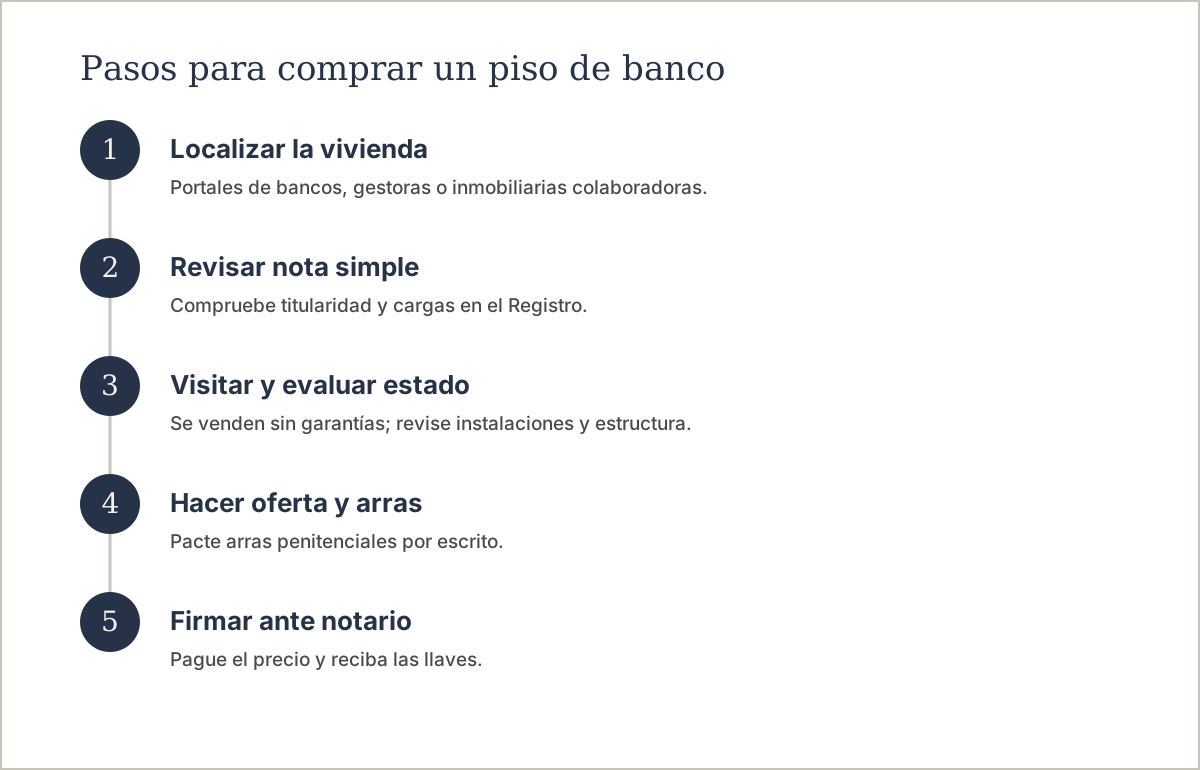
El proceso es similar al de cualquier compraventa. Primero, localice la vivienda y solicite la nota simple para comprobar titularidad y cargas. Después, visite el inmueble y evalúe su estado. Si le interesa, haga una oferta por escrito.
Si la oferta se acepta, se firma el contrato de arras penitenciales. Según el Código Civil (art. 1454), si el comprador desiste pierde la señal; si desiste el vendedor, la devuelve duplicada. Debe pactarse por escrito como penitencial.
Si necesita hipoteca, el banco debe entregarle la FEIN y demás documentación al menos 10 días naturales antes de la firma. El notario levantará un acta de transparencia gratuita. La tasación la paga el comprador.
En la firma ante notario se paga el precio (transferencia o cheque bancario) y se entregan las llaves. Después, liquide el ITP, inscriba la compra en el Registro y cambie la titularidad de suministros e IBI.
Para más detalle, consulte nuestra guía sobre cómo comprar un piso en Murcia.
Por qué conviene una asesoría inmobiliaria local en Murcia
Comprar un piso de banco tiene particularidades que no siempre se ven a simple vista. Una asesoría local conoce el mercado de la Región de Murcia, los precios por zonas y los riesgos habituales. Puede ayudarle a evitar errores caros.
En Promurcia ofrecemos consultoría inmobiliaria y gestión patrimonial. Analizamos la operación, revisamos la documentación y le acompañamos hasta la firma. También podemos valorar si el precio es razonable para la zona.
Si está pensando en comprar un piso de banco en Murcia, hablemos. Le ayudamos a tomar una decisión informada.
Preguntas frecuentes
¿Los pisos de banco son más baratos?
No necesariamente. El precio depende de cada caso, la zona y el estado del inmueble. Algunos pueden estar por debajo de mercado, pero otros no. Compare siempre con viviendas similares en la misma zona y revise bien la operación.
¿Puedo pedir hipoteca para comprar un piso de banco?
Sí, puede solicitarla a cualquier banco. La entidad vendedora a veces ofrece financiación propia, pero conviene comparar. La práctica habitual es financiar hasta el 80 % del valor de tasación. Los gastos e impuestos no se financian de forma general.
¿Qué impuestos se pagan al comprar un piso de banco en Murcia?
En vivienda usada se paga el ITP, que en la Región de Murcia tiene un tipo general del 7,75 %. Si el vendedor es una empresa y es primera entrega (obra nueva), aplicaría IVA del 10 % más AJD del 1,5 %. En pisos de banco lo habitual es ITP.
¿Qué pasa si el piso está ocupado?
Si está ocupado por inquilinos o antiguos propietarios, el comprador asume el proceso de desalojo. Puede ser largo y costoso. Antes de ofertar, infórmese bien de la situación posesoria y valore si está dispuesto a asumirlo.
¿Quién paga las deudas de comunidad pendientes?
El comprador responde de las cuotas de comunidad del año en curso y los tres anteriores con el propio piso, según el art. 9.1.e de la Ley de Propiedad Horizontal. Solicite un certificado de deudas a la comunidad antes de firmar.
¿Necesito certificado energético para comprar un piso de banco?
Sí, el certificado energético es obligatorio para vender o alquilar. El vendedor debe proporcionarlo. Es un documento que informa sobre la eficiencia energética de la vivienda.
¿Puedo visitar el piso antes de comprarlo?
Normalmente sí, aunque algunas entidades limitan las visitas. Es muy recomendable visitarlo para evaluar su estado, ya que muchos se venden "en el estado en que se encuentran", sin garantías. Si no le dejan visitarlo, extreme las precauciones.
¿Está pensando en comprar un piso de banco en Murcia?
En Promurcia le asesoramos sin compromiso. Revisamos la documentación, le ayudamos a valorar el riesgo y negociamos por usted. Contacte con nosotros y evite errores caros.
Consultar con un asesorFuentes oficiales
- Ley 5/2019 de contratos de crédito inmobiliario
- Línea de Avales ICO para primera vivienda
- Adenda BOE-A-2026-14404