Decisión clave
¿Es mejor comprar o alquilar en Murcia?
No hay una respuesta única. Comprar en Murcia es mejor si va a quedarse muchos años y asume los gastos de compra (ITP del 7,75 % y notaría). Alquilar es más flexible y exige menos desembolso inicial. La decisión depende de su horizonte, su capacidad de ahorro y el precio real de la zona.
Esta es una de las preguntas más frecuentes que recibimos en Promurcia. No existe una respuesta universal: depende de sus planes, su situación económica y el municipio. En esta página encontrará una simulación hipotética con datos oficiales de la Región de Murcia para que pueda comparar con criterio.
¿Qué sale más barato, comprar o alquilar en Murcia?
La cuota mensual de una hipoteca puede ser inferior a un alquiler, pero comprar implica unos gastos iniciales que el alquiler no tiene. En la Región de Murcia, el Impuesto de Transmisiones Patrimoniales (ITP) para vivienda usada es del 7,75 % del precio de compra. A eso se suman notaría, registro y, si hay hipoteca, la tasación.
Alquilar exige normalmente una fianza y algún mes de garantía, pero no tiene ITP ni gastos de notaría. A cambio, la renta puede subir con el tiempo y no genera patrimonio.
Para saber qué sale más barato en su caso, hay que comparar el coste total de cada opción a lo largo de los años que piensa quedarse. No es solo la cuota mensual: cuentan los gastos iniciales, los intereses, el mantenimiento y la posible revalorización.
Simulación: comprar una vivienda en Murcia
Imagine una vivienda usada en el municipio de Murcia con un valor de tasación de 1.579,6 €/m² (dato oficial del II trimestre de 2026). Para una superficie de 100 m², el valor sería de 157.960 €. Supongamos que se compra por ese importe, aunque el precio final puede variar.
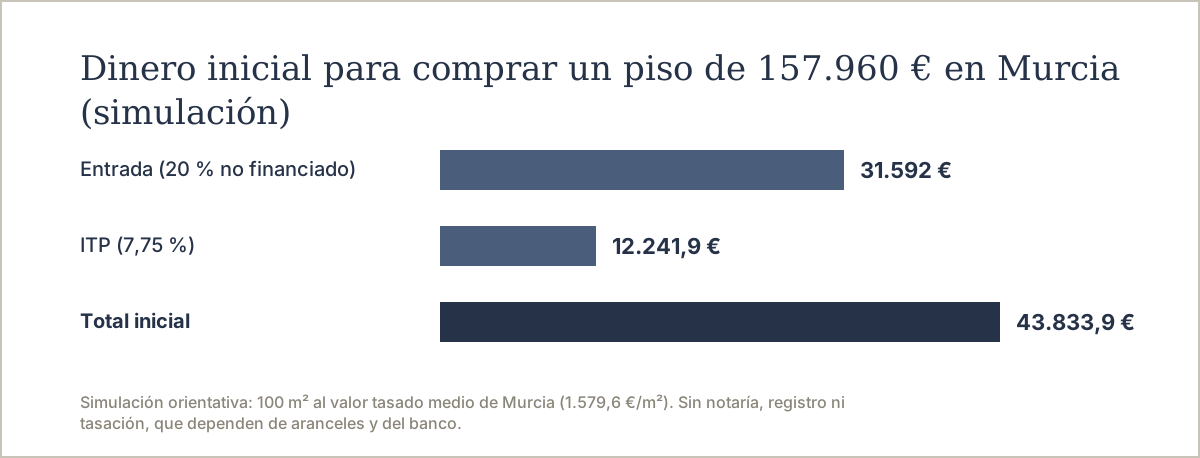
Al ser vivienda usada, se paga ITP del 7,75 %: 157.960 × 0,0775 = 12.241,90 €. Los gastos de notaría y registro no se pueden dar como cifra exacta porque dependen de aranceles regulados, pero suelen ser un porcentaje pequeño. Si se financia con hipoteca, el banco paga la notaría del préstamo y el AJD, según la normativa. El comprador paga la tasación.
Si se financia el 80 % del valor (práctica habitual), la hipoteca sería de 126.368 € y la entrada necesaria de 31.592 €. A esos 31.592 € hay que sumar el ITP (12.241,90 €) y los gastos de notaría y registro, más la tasación. El desembolso inicial superaría los 43.833,90 €, sin contar otros posibles costes.
Simulación: alquilar en Murcia
No disponemos de un dato oficial de renta de alquiler en Murcia. Para esta simulación, supondremos una renta mensual de 700 €. Es una cifra hipotética que puede no corresponder con el mercado actual.
Alquilar durante un año costaría 700 × 12 = 8.400 €. Si se alquila durante 5 años, suponiendo que la renta no sube, el coste total sería de 42.000 €. En la práctica, la renta puede actualizarse cada año según el contrato.
Además, al alquilar se suele pedir una fianza legal de una mensualidad y, a veces, garantías adicionales. Ese dinero no se recupera íntegramente si hay desperfectos, pero no supone un desembolso tan alto como la compra.
Comparativa: comprar o alquilar en Murcia
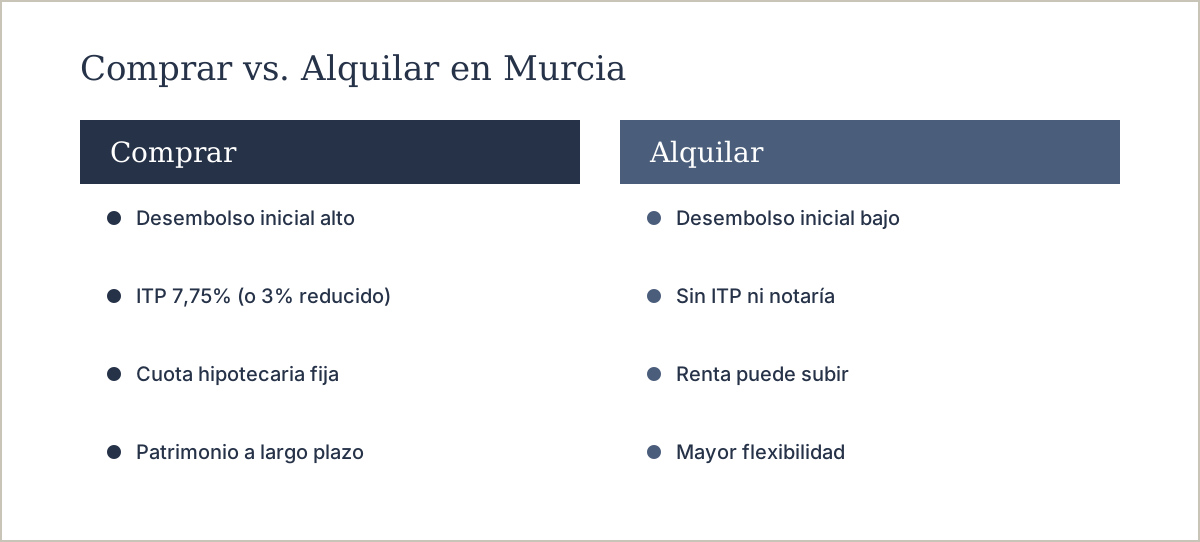
Para comparar, hay que poner en una balanza los gastos iniciales de la compra frente a los pagos mensuales del alquiler. En la simulación anterior, comprar exige un desembolso inicial de 43.833,90 € (entrada + ITP) más notaría, registro y tasación. Alquilar solo requiere la fianza y el primer mes.
A partir del quinto año, el inquilino habría pagado 42.000 € en alquiler hipotético, pero ha ido amortizando parte de la hipoteca y puede beneficiarse de la revalorización. El inquilino no recupera ese dinero, pero ha podido invertirlo en otro activo o mantener liquidez.
La decisión depende del horizonte temporal. Si es a largo plazo, la compra suele ser más ventajosa, siempre que la cuota sea asumible.
Factores que influyen en la decisión
El horizonte temporal es clave. Cuanto más tiempo permanezca en la vivienda, más se diluyen los gastos iniciales de la compra. Si prevé mudarse en pocos años, el alquiler ofrece flexibilidad.
La capacidad de ahorro también importa. Comprar exige un desembolso inicial alto. Si no dispone de ese dinero, el alquiler es la única opción viable a corto plazo.
El precio de la zona es otro factor. En Murcia, el valor tasado varía mucho entre municipios: no es lo mismo comprar en Murcia capital (1.579,6 €/m²) que en Jumilla (829,1 €/m²). Es fundamental conocer el valor real de la vivienda que le interesa.
¿Cuándo compensa comprar en Murcia?
También si puede acogerse a algún tipo reducido de ITP: por ejemplo, jóvenes de 40 años o menos, familias numerosas o personas con discapacidad ≥65 % pueden pagar el 3 % en lugar del 7,75 %, siempre que cumplan los requisitos de renta.
En esos casos, el ahorro fiscal es muy relevante. En la simulación anterior, el ITP sería de 157.960 × 0,03 = 4.738,80 € en lugar de 12.241,90 €, un ahorro de 7.503,10 €.
Además, la compra permite modificar la vivienda, no depender de un casero y construir patrimonio. A largo plazo, la vivienda suele revalorizarse, aunque no está garantizado.
¿Cuándo compensa alquilar en Murcia?
Alquilar es mejor si necesita movilidad, si no tiene ahorro para la entrada o si no quiere asumir los riesgos y gastos de mantenimiento. También si su estancia prevista es corta.
El alquiler permite invertir el ahorro en otros productos financieros, aunque la rentabilidad no está garantizada. A cambio, no se beneficia de la revalorización de la vivienda.
En Murcia, el alquiler puede ser especialmente útil para recién llegados o para quienes aún no saben en qué municipio quieren establecerse. Le permite conocer la zona antes de comprar.
Cómo tomar una decisión informada
Le recomendamos calcular el coste total de ambas opciones a 5, 10 y 15 años. Incluya todos los gastos: ITP, notaría, registro, tasación, intereses de la hipoteca, comunidad, mantenimiento e impuestos anuales. En el alquiler, la renta y su posible actualización.
También es útil conocer el valor real de la vivienda que le interesa. No es lo mismo el valor medio de un municipio que el de una zona concreta. Puede solicitar una valoración orientativa gratuita para saber cuánto vale realmente.
Si está pensando en comprar para alquilar, calcule la rentabilidad esperada con nuestra calculadora de rentabilidad.
Preguntas frecuentes
¿Cuánto se paga de ITP al comprar una vivienda usada en Murcia?
El tipo general de ITP en la Región de Murcia es del 7,75 % sobre el precio de compra. Existen tipos reducidos del 3 % para jóvenes de 40 años o menos, familias numerosas y personas con discapacidad igual o superior al 65 %, siempre que se cumplan los requisitos de renta establecidos.
¿Qué gastos iniciales tiene comprar una vivienda en Murcia?
Además del precio, el comprador paga el ITP (7,75 % general), notaría, registro de la propiedad y, si hay hipoteca, la tasación. El banco paga la notaría del préstamo y el AJD. Los gastos de notaría y registro dependen de aranceles regulados y no se pueden dar como una cifra fija.
¿Es mejor comprar o alquilar si solo voy a estar 3 años en Murcia?
Los gastos de compra (ITP, notaría, registro) son elevados y no se recuperan si vende pronto, salvo que la vivienda se revalorice mucho. El alquiler le da flexibilidad y evita esos costes iniciales.
¿Qué valor tasado tiene la vivienda en Murcia capital?
Según la Estadística de Valor Tasado de Vivienda, el valor medio de tasación de la vivienda libre en el municipio de Murcia en el segundo trimestre de 2026 es de 1.579,6 €/m². Para viviendas de hasta 5 años, el valor es de 2.299,7 €/m². Son medias municipales; cada vivienda concreta puede valer más o menos.
¿Puedo pagar menos ITP si soy joven?
Sí, si tiene 40 años o menos y cumple los requisitos de renta (base imponible general menos mínimo personal y familiar inferior a 40.000 € y base del ahorro no superior a 1.800 €), puede aplicar el tipo reducido del 3 % en lugar del 7,75 %. También se aplica a familias numerosas y personas con discapacidad ≥65 %.
¿Cómo puedo saber cuánto vale realmente la vivienda que quiero comprar?
El valor medio por municipio es orientativo. Para conocer el valor real de una vivienda concreta, es recomendable una valoración profesional que tenga en cuenta la zona, el estado, la superficie y los anexos. En Promurcia ofrecemos una valoración orientativa gratuita y por escrito en 24-48 horas.
¿Qué rentabilidad puedo esperar si compro para alquilar en Murcia?
La rentabilidad depende del precio de compra, los gastos y la renta que se obtenga. No hay un porcentaje garantizado. Puede calcularla con nuestra calculadora de rentabilidad, que tiene en cuenta los costes iniciales y los ingresos por alquiler.
¿Quiere saber si le compensa comprar en su caso?
En Promurcia le ofrecemos una valoración orientativa gratuita y por escrito en 24-48 horas, sin compromiso. Analizamos su situación y le ayudamos a decidir con datos reales de su zona.
Consultar con un asesorFuentes oficiales
- Decreto Legislativo 1/2010, texto refundido en materia de tributos cedidos de la Región de Murcia
- Estadística de Valor Tasado de Vivienda, Región de Murcia (CREM)