Hipotecas en Murcia
¿Cuánto cuesta cambiar la hipoteca de variable a fija en Murcia?
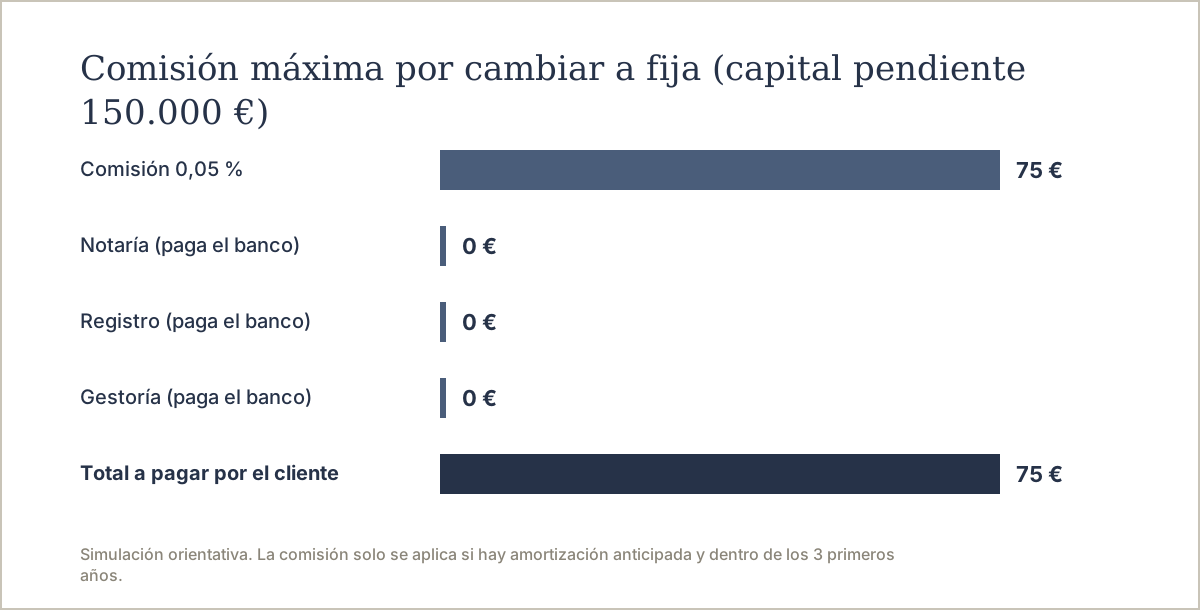
Cambiar una hipoteca variable a fija cuesta, como máximo legal, un 0,05 % del capital amortizado si se hace en los 3 primeros años del préstamo. Si no hay amortización anticipada, no se puede cobrar comisión. Pasados esos 3 años, la comisión es 0 €. A eso se suman notaría y gestoría, que por ley paga el banco.
Si tiene una hipoteca variable, es normal que se pregunte cuánto le costaría pasarla a tipo fijo y dejar de depender del Euríbor. La respuesta depende de dos cosas: el tipo de operación que haga y el momento en que la haga. En esta guía le explicamos los límites legales, la diferencia entre novación y subrogación y qué gastos entran en juego.
¿Cuánto cuesta cambiar una hipoteca variable a fija? La comisión legal
La Ley 5/2019, en su artículo 23, fija el límite máximo que un banco puede cobrarle por cambiar una hipoteca variable a tipo fijo. Ese límite es del 0,05 % del capital reembolsado anticipadamente durante los 3 primeros años del préstamo.
Hay dos matices importantes. El primero: si no hay amortización anticipada, el banco no puede cobrar comisión alguna. El segundo: una vez pasados esos 3 primeros años, la comisión es 0 €. Es decir, el coste de la comisión depende exclusivamente de cuándo firme el cambio.
Además, esa comisión solo se aplica si la operación implica reembolso anticipado del capital. En una novación o subrogación de variable a fijo, o a un primer periodo fijo de al menos 3 años, el banco no puede superar ese 0,05 %.
- Variable a fijo en los 3 primeros años: máximo 0,05 % del capital amortizado.
- Sin amortización anticipada: no se puede cobrar comisión.
- Pasados los 3 primeros años: 0 € de comisión.
- La comisión nunca puede superar la pérdida financiera del banco.
Novación o subrogación: dos formas de cambiar a fija
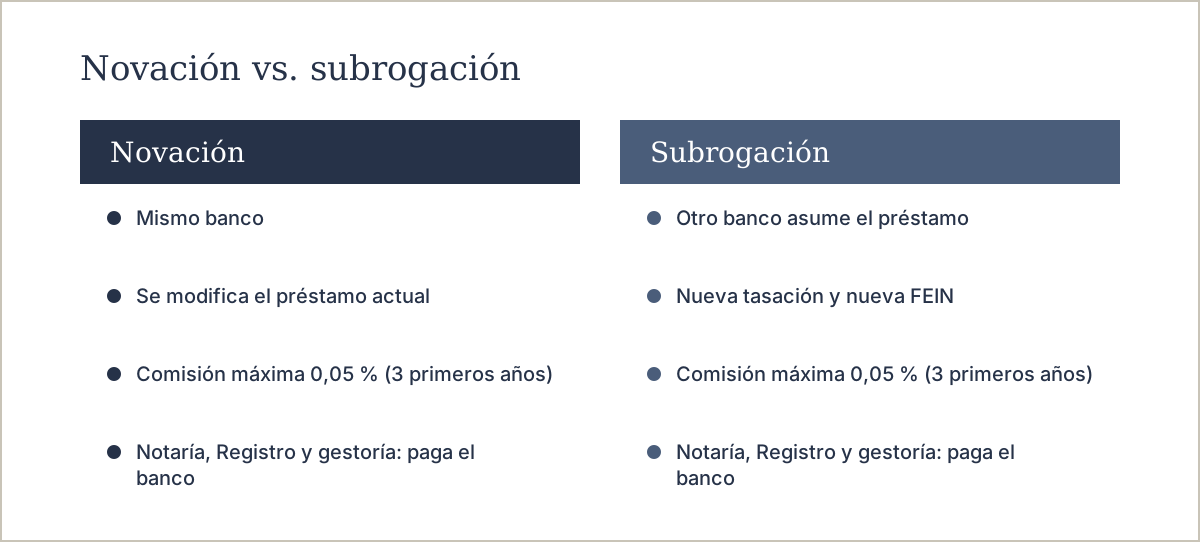
Cuando quiere pasar de variable a fija, tiene dos vías. La novación es un acuerdo con su banco actual para modificar las condiciones del préstamo. La subrogación es que otro banco asuma su hipoteca y le aplique un tipo fijo. Ambas exigen escritura ante notario.
La novación se realiza con el mismo banco, porque no cambia de entidad. La subrogación implica que otro banco asume el préstamo, con nueva tasación y nueva FEIN.
En ambos casos, la comisión máxima por el cambio es la misma: 0,05 % del capital reembolsado anticipadamente en los 3 primeros años, y 0 € después. Lo que cambia es quién asume los gastos de notaría y gestoría, y el tiempo que tarda la operación.
- Novación: mismo banco, condiciones nuevas, escritura ante notario.
- Subrogación: otro banco asume el préstamo, suele requerir nueva tasación.
- En ambas, la comisión legal máxima es la misma.
¿Qué gastos tiene además de la comisión?
La comisión no es el único coste. En una novación o subrogación hay que firmar ante notario y, según el caso, inscribir la modificación en el Registro. La Ley 5/2019 reparte esos gastos: el banco paga la notaría de la escritura de préstamo, la inscripción en el Registro, la gestoría y el AJD de la escritura de hipoteca. El cliente paga la tasación y las copias que solicite.
Recuerde que el AJD en la Región de Murcia para escrituras de préstamo hipotecario es del 1,5 % según el Decreto Legislativo 1/2010. En una novación de hipoteca, ese impuesto lo paga el banco por ley.
- Notaría: la paga el banco en la escritura de préstamo.
- Registro: lo paga el banco.
- Gestoría: la paga el banco.
- AJD de la escritura de hipoteca: lo paga el banco (1,5 % en Murcia).
- Tasación: la paga el cliente si se necesita una nueva.
¿Cuándo le conviene cambiar de variable a fija?
No hay una respuesta única. Depende de su situación, de lo que le quede por pagar y de su tolerancia a la incertidumbre. Si el Euríbor ha subido de forma moderada en 2026 y usted prefiere una cuota estable, el cambio a fijo puede darle tranquilidad.
El Euríbor a 12 meses, el índice más usado en hipotecas variables, cerró agosto de 2026 en el 2,954 %, según el Banco Central Europeo. Ha subido de forma moderada a lo largo del año. No sabemos cómo evolucionará, por lo que la decisión debe basarse en su capacidad de asumir subidas, no en previsiones.
Si su hipoteca es antigua y ya ha superado los 3 primeros años, la comisión por el cambio es 0 €. En ese caso, el coste se reduce a los gastos de notaría y gestoría, que en una novación suele asumir el banco. Si aún está dentro de los 3 primeros años, la comisión máxima es del 0,05 %.
- Si prefiere cuota estable y presupuesto predecible, la fija puede encajar.
- Si su hipoteca tiene más de 3 años, la comisión por el cambio es 0 €.
- Si está en los 3 primeros años, la comisión máxima es 0,05 %.
- Valore si el banco le exige contratar productos vinculados para darle el tipo fijo.
Pasos para cambiar su hipoteca variable a fija
El proceso es más sencillo de lo que parece, pero conviene seguirlo con orden. Primero, solicite a su banco una oferta vinculante con las nuevas condiciones. Después, compare con lo que le ofrecen otras entidades. La Ley 5/2019 obliga a entregarle la FEIN y la documentación al menos 10 días naturales antes de firmar.
Antes de firmar, tiene derecho a un acta de transparencia gratuita ante notario. Ese acta sirve para que el notario le explique las condiciones y se asegure de que las entiende. Es gratuita ante notario.
Si decide hacer una subrogación, el nuevo banco se encarga de la mayor parte de la gestión. Si hace una novación, su banco actual prepara la escritura. En ambos casos, el día de la firma ante notario es cuando el cambio se hace efectivo.
- Solicite oferta vinculante a su banco actual.
- Compare con otras entidades si valora una subrogación.
- Revise la FEIN con al menos 10 días de antelación.
- Puede pedir el acta de transparencia gratuita ante notario.
- Firme la escritura de novación o subrogación.
Errores que conviene evitar al cambiar a tipo fijo
El error más caro es firmar sin comparar. A veces el banco ofrece un tipo fijo atractivo, pero a cambio de vincularle a seguros, planes de pensiones o tarjetas que encarecen el producto. Lea la FEIN con calma y sume el coste de todos los productos vinculados.
Otro error es no comprobar si la comisión que le cobran respeta el límite legal. La comisión máxima por cambiar de variable a fijo es del 0,05 % en los 3 primeros años y 0 € después. Si le piden más, no es conforme a la Ley 5/2019.
También es un error no tener en cuenta los gastos de la compra si está pensando en cambiar de casa. El ITP en la Región de Murcia es del 7,75 % y no se financia con la hipoteca. Si va a comprar y vender a la vez, planifique ambos procesos con antelación.
- No firme sin comparar varias ofertas.
- Sume el coste de los productos vinculados al tipo fijo.
- Verifique que la comisión respeta el límite legal.
- Si además va a comprar otra vivienda, cuente con el ITP del 7,75 %.
Por qué conviene asesorarse en Murcia antes de cambiar
Cada hipoteca es distinta y cada banco aplica sus propias condiciones.
En Promurcia trabajamos con clientes de Murcia y de toda la Región. No somos un bróker hipotecario, pero le ayudamos a entender su situación, a valorar si le conviene el cambio y a coordinar la operación con su banco o con un intermediario autorizado.
Si está pensando en cambiar su hipoteca, también puede ser un buen momento para revisar el valor de su vivienda. Una valoración orientativa gratuita le da una referencia real de su zona y le ayuda a tomar decisiones con datos.
- Puede solicitar una valoración orientativa gratuita de su vivienda.
Preguntas frecuentes
¿Puedo cambiar mi hipoteca variable a fija sin pagar comisión?
Sí, en dos casos. Si no hay amortización anticipada, el banco no puede cobrar comisión. Y si han pasado los 3 primeros años del préstamo, la comisión es 0 €. Dentro de los 3 primeros años, la comisión máxima legal es del 0,05 % del capital amortizado.
¿Cuánto tarda el cambio de variable a fija?
Depende de si es novación o subrogación. La subrogación implica nueva tasación, FEIN y escritura. La ley exige entregarle la documentación al menos 10 días naturales antes de firmar.
¿Qué documentos necesito para cambiar a tipo fijo?
El banco debe entregarle la FEIN con las nuevas condiciones y el acta de transparencia es gratuita ante notario si quiere revisarla antes de firmar.
¿El banco puede negarse a cambiarme la hipoteca a fija?
¿Cambiar a fija afecta al plazo de mi hipoteca?
No necesariamente. Lo que cambia es la cuota, que pasa a ser fija y predecible. Conviene revisar la FEIN para confirmar el nuevo calendario de pagos.
¿Puedo cambiar a fija si tengo una hipoteca mixta?
Sí. Consulte su escritura para ver el periodo fijo inicial y las condiciones pactadas.
¿Qué gastos debo pagar yo en el cambio?
Según la Ley 5/2019, el banco paga notaría, Registro, gestoría y el AJD de la escritura de hipoteca. Usted paga la tasación si se necesita una nueva y las copias que solicite.
¿Quiere saber cuánto le costaría cambiar su hipoteca a fija en Murcia?
En Promurcia le ayudamos a revisar su hipoteca y a comparar opciones sin compromiso. Solicite una valoración orientativa gratuita de su vivienda y le daremos una referencia real de su zona.
Consultar con un asesorFuentes oficiales
- Ley 5/2019, de 15 de marzo, reguladora de los contratos de crédito inmobiliario (BOE)
- Banco Central Europeo, Data Portal (Euríbor a 12 meses)
- Decreto Legislativo 1/2010, texto refundido de tributos cedidos de la Región de Murcia (BOE)
- Línea de Avales ICO para la primera vivienda
- Registro de intermediarios de crédito inmobiliario del Banco de España