Hipotecas
¿Qué es un bróker hipotecario y cuánto cobra en Murcia?
Un bróker hipotecario es un intermediario de crédito inmobiliario que busca y negocia hipotecas para usted ante varios bancos. Debe estar inscrito en el Banco de España y cobra honorarios que se pactan libremente: puede pagarle el cliente, el banco o ambos. No hay tarifa legal fija.
Si está pensando en comprar una vivienda en Murcia, es normal que se pregunte si merece la pena contratar a un bróker hipotecario o si es mejor negociar directamente con su banco. En esta guía le explicamos qué hace exactamente, cómo se regula, cuánto puede costarle y en qué casos compensa. Sin rankings ni recomendaciones de marcas: solo criterios para que decida con la información en la mano.
¿Qué es un bróker hipotecario y qué hace por usted?
Un bróker hipotecario es un intermediario de crédito inmobiliario. Su trabajo consiste en analizar su perfil financiero, buscar entre varias entidades la hipoteca que mejor se ajuste a su caso y acompañarle durante la negociación y la firma. No presta dinero: acerca a quien lo necesita con quien lo ofrece.
La Ley 5/2019 regula esta actividad. Para ejercer, el bróker debe estar inscrito en el registro del Banco de España (si opera en más de una comunidad autónoma o en toda España) o en el de su comunidad autónoma. Sin inscripción no puede ejercer legalmente. Puede comprobarlo en la web del Banco de España.
Además, debe contar con un seguro de responsabilidad civil profesional o aval, e informarle por escrito, antes de prestar el servicio, de cuánto cobra y de si trabaja con uno o varios bancos. Esa transparencia es su principal garantía como cliente.
- Analiza su capacidad de endeudamiento y su perfil.
- Compara ofertas de varias entidades.
- Negocia condiciones y acompaña la tramitación.
- Le informa por escrito de su remuneración y de con cuántos bancos trabaja.
¿Cuánto cuesta un bróker hipotecario?
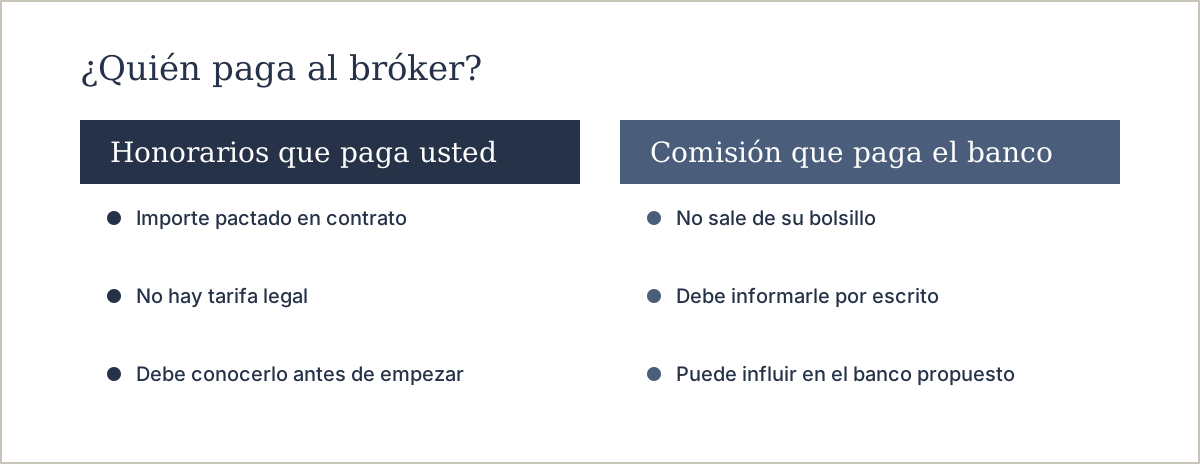
No existe una tarifa legal. La ley no fija honorarios: se pactan libremente entre el bróker y el cliente. Por eso, antes de contratar, pida siempre que le confirmen por escrito cuánto va a pagar y en qué momento.
La clave está en saber quién paga. El bróker puede cobrar al cliente, al banco o a ambos. Si cobra al banco, es posible que para usted el servicio sea gratuito o más barato, pero conviene entender que el banco paga por recibir operaciones. Si cobra al cliente, sabrá exactamente cuánto le cuesta el asesoramiento.
En cualquier caso, exija que la remuneración figure por escrito antes de que empiece a trabajar para usted. Es un derecho que le reconoce la normativa y le evita sorpresas al final del proceso.
¿Qué bróker hipotecario es mejor y cómo elegirlo?
No hay un ranking objetivo de mejores brókeres hipotecarios. Lo que sí puede hacer es comprobar una serie de requisitos que separan a un profesional de alguien que no debería estar operando.
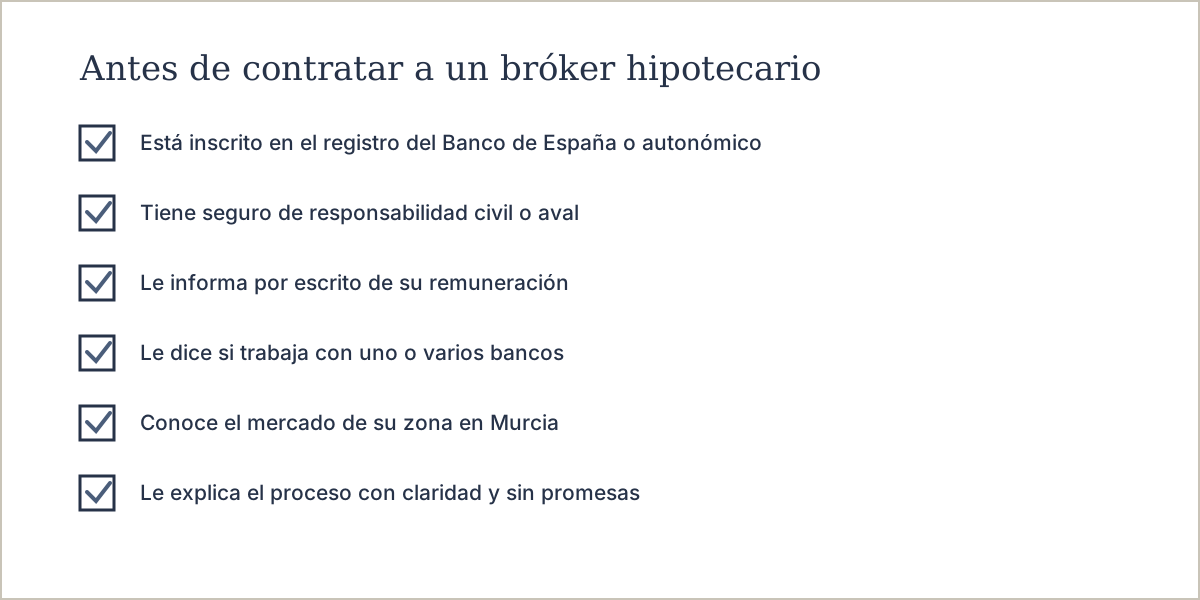
Primero, verifique que está inscrito en el registro del Banco de España o en el de su comunidad autónoma. Es un trámite público y gratuito. Segundo, compruebe que cuenta con seguro de responsabilidad civil o aval. Tercero, exija la información escrita sobre su remuneración y sobre si trabaja con uno o varios bancos.
Valore también su experiencia en su zona. Un bróker con experiencia en su zona puede conocer mejor el mercado local y la documentación que suelen solicitar las entidades. Si además le explica el proceso con claridad y sin prometer lo que no puede cumplir, es buena señal.
- Inscripción en el registro del Banco de España o autonómico.
- Seguro de responsabilidad civil profesional o aval.
- Información escrita sobre remuneración y bancos con los que trabaja.
- Experiencia contrastable en la zona donde va a comprar.
¿Cuándo compensa contratar un bróker hipotecario?
Contratar un bróker compensa cuando el ahorro o la seguridad que obtiene superan su coste. En perfiles sencillos, con nómina estable y una sola entidad dispuesta a financiar, puede que no necesite intermediario. En perfiles más complejos, su ayuda puede marcar la diferencia.
Compensa especialmente si es autónomo, si tiene ingresos irregulares, si necesita financiar más del 80 % del valor de tasación o si su caso requiere explicar bien la solvencia. También si no tiene tiempo para comparar varias ofertas ni para reunir la documentación que pide cada banco.
Tenga en cuenta que los gastos e impuestos de la compra no se financian con la hipoteca de forma general. En la Región de Murcia, el ITP general es del 7,75 %. Ese dinero debe tenerlo ahorrado aparte. Puede consultar el detalle en impuestos y gastos de la compra en Murcia.
¿Es mejor un bróker hipotecario o negociar directamente con el banco?
No hay una respuesta única. Negociar directamente con su banco puede ser suficiente si tiene una relación larga, ingresos estables y la entidad le ofrece condiciones que le encajan. Además, se ahorra el coste del intermediario.
El bróker aporta valor cuando quiere comparar varias entidades sin ir una por una, cuando su perfil no es el estándar o cuando necesita que alguien le ordene la documentación. También cuando valora que le acompañen en la firma y le expliquen la FEIN y el acta de transparencia.
En ambos casos, recuerde que la ley obliga al banco a entregarle la FEIN y la documentación al menos 10 días naturales antes de firmar, y que el acta de transparencia ante notario es gratuita. Esos derechos son suyos, con bróker o sin él.
Qué debe saber antes de comprar piso en Murcia con hipoteca
Antes de contratar a un bróker, tenga claro cuánto puede pagar y cuánto necesita financiar. La práctica habitual del mercado, no una ley, es que los bancos financien en torno al 80 % del valor de tasación de una vivienda habitual. El resto lo pone usted.
Existe una Línea de Avales ICO para la primera vivienda, destinada a jóvenes de 35 años o menos y a familias con menores a cargo. El Estado avala en general hasta el 20 % del préstamo (hasta el 25 % si la vivienda tiene certificación energética D o superior), lo que permite financiar hasta el 100 % del precio. Hay límites de patrimonio neto y de ingresos, y solo opera en bancos adheridos.
Si va a comprar en Murcia, conviene que revise antes los gastos de comprar un piso en Murcia y que valore si le interesa una hipoteca fija, variable o mixta. Un bróker puede ayudarle a comparar, pero la decisión final sobre el tipo de hipoteca es suya.
Errores que conviene evitar al contratar un bróker hipotecario
El primer error es contratar sin comprobar la inscripción en el registro del Banco de España. Es un trámite rápido y le protege. El segundo, no pedir por escrito la remuneración y las entidades con las que trabaja. Si no se lo dan, desconfíe.
El tercero es confundir al bróker con el banco. El bróker no decide si le conceden la hipoteca: negocia y presenta su caso, pero la aprobación depende de la entidad. Nadie puede garantizarle al 100 % que se la van a conceder.
El cuarto es olvidar los gastos e impuestos de la compra. En Murcia, el ITP general es del 7,75 %, y no se financia con la hipoteca de forma general. Calcule ese dinero aparte antes de comprometerse. Si quiere una orientación sobre su caso, puede consultar nuestra consultoría inmobiliaria.
Preguntas frecuentes
¿Un bróker hipotecario es lo mismo que un intermediario de crédito inmobiliario?
Sí. Bróker hipotecario es el nombre con el que se conoce al intermediario de crédito inmobiliario regulado por la Ley 5/2019. Debe estar inscrito en el registro del Banco de España o en el de su comunidad autónoma, tener seguro de responsabilidad civil o aval e informarle por escrito de su remuneración.
¿Puedo comprobar si un bróker hipotecario está registrado?
Sí. El Banco de España dispone de un registro público de intermediarios de crédito inmobiliario en su sede electrónica. Puede consultarlo de forma gratuita antes de contratar. Si el bróker no aparece, no puede ejercer legalmente.
¿El bróker hipotecario cobra siempre al cliente?
No. Puede cobrar al cliente, al banco o a ambos. La ley no fija una tarifa: los honorarios se pactan libremente. Por eso es fundamental que le informen por escrito, antes de empezar, de cuánto cobra y de si trabaja con uno o varios bancos.
¿Es obligatorio contratar un bróker hipotecario para pedir una hipoteca?
No. Puede acudir directamente a su banco o a varias entidades por su cuenta. El bróker es un servicio opcional que puede ayudarle a comparar y a ordenar la documentación, pero no es un requisito legal para obtener una hipoteca.
¿Qué documentación suele pedir un bróker hipotecario?
Le pedirá la documentación necesaria para analizar su perfil financiero y presentar su caso a las entidades. Cada entidad puede solicitar documentación adicional. Un bróker le ayuda a prepararla y a presentarla ordenada.
¿Puede un bróker hipotecario garantizarme la concesión de la hipoteca?
No. El bróker negocia y presenta su caso, pero la aprobación depende de la entidad financiera. Nadie puede garantizarle al 100 % que se la concedan. Desconfíe de quien le prometa una aprobación segura antes de analizar su perfil.
¿Cuánto se paga de ITP al comprar una vivienda en Murcia?
El tipo general del ITP en la Región de Murcia es del 7,75 %. Existen tipos reducidos del 3 % para jóvenes de 40 años o menos, familias numerosas y personas con discapacidad igual o superior al 65 %, con requisitos de renta. Puede ampliar la información en nuestra guía sobre el ITP en Murcia.
¿Quiere saber si su caso necesita un bróker hipotecario?
En Promurcia analizamos su situación sin compromiso y le explicamos, por escrito, si le compensa contratar un intermediario o si puede negociar directamente con su banco. Llámenos al 622 33 70 98 o escríbanos a info@promurcia.com.
Consultar con un asesorFuentes oficiales
- Ley 5/2019, de 15 de marzo, reguladora de los contratos de crédito inmobiliario (BOE)
- Registro de intermediarios de crédito inmobiliario del Banco de España
- Línea de Avales ICO para la primera vivienda
- Adenda a la Línea de Avales ICO (BOE-A-2026-14404)
- Decreto Legislativo 1/2010, texto refundido de tributos cedidos de la Región de Murcia (BOE)