Hipotecas
¿Qué es la hipoteca autopromotor en Murcia y cómo funciona?
La hipoteca autopromotor es el préstamo para construir su vivienda sobre un terreno propio. El banco no entrega todo el dinero de golpe: lo libera por certificaciones de obra, según avanza la construcción. Exige licencia de obras y proyecto técnico, y tiene más requisitos que una hipoteca de compra.
Si tiene un terreno en Murcia y quiere construir su casa, probablemente haya oído hablar de la hipoteca autopromotor. No funciona como una hipoteca de compra: el dinero se entrega a medida que la obra avanza. En esta guía le explicamos en qué consiste, qué exige el banco y qué pasos debe dar.
¿Qué es exactamente una hipoteca autopromotor?
La hipoteca autopromotor es un préstamo hipotecario destinado a financiar la construcción de su propia vivienda sobre un terreno que ya es suyo. La garantía habitual es el propio suelo más lo que se vaya construyendo. No es lo mismo que una hipoteca de compra, porque el banco no entrega el dinero de una sola vez.
El banco libera los fondos por partes, a medida que la obra avanza. Cada entrega se justifica con una certificación de obra firmada por el técnico director. Así, el banco se asegura de que el dinero se destina a construir y de que el valor de la garantía crece con la obra.
Exige licencia de obras y proyecto técnico. Por eso tiene más requisitos que una hipoteca de compra. Si está valorando comprar en lugar de construir, puede ver las diferencias en cómo comprar un piso en Murcia paso a paso.
Cómo funciona el pago por certificaciones de obra
El banco no entrega el dinero de golpe. El banco libera los fondos por partes, a medida que la obra avanza, justificadas con certificaciones de obra del técnico director. Cada certificación acredita la parte de obra ejecutada y su importe.
Conviene pactar por escrito con el banco y con el constructor cómo se hará cada pago.
Si no dispone de ese colchón, el proyecto puede atascarse.
Requisitos para pedir una hipoteca autopromotor
El banco le pedirá, en primer lugar, que el terreno esté a su nombre y libre de cargas. También exigirá el proyecto técnico visado y la licencia de obras concedida por el ayuntamiento correspondiente. Sin licencia, no hay financiación.
Además, valorará su capacidad de pago: ingresos estables, endeudamiento controlado y ausencia de impagos. Puede pedir un aval o garantía adicional, y exigir un seguro de daños sobre la obra y, en su caso, un seguro de vida.
Tenga en cuenta que los gastos e impuestos de la operación no se financian con la hipoteca de forma general: hay que tenerlos ahorrados. En la Región de Murcia, el tipo general de ITP es del 7,75 % y el AJD de las escrituras de préstamo hipotecario es del 1,5 %. Puede consultar el detalle en impuestos y gastos al vender en Murcia y en la guía del ITP en Murcia.
- Terreno a su nombre y sin cargas
- Proyecto técnico visado
- Licencia de obras del ayuntamiento
- Presupuesto de construcción detallado
- Ingresos estables y endeudamiento controlado
- Ahorro para gastos e impuestos
Pasos para solicitar una hipoteca autopromotor
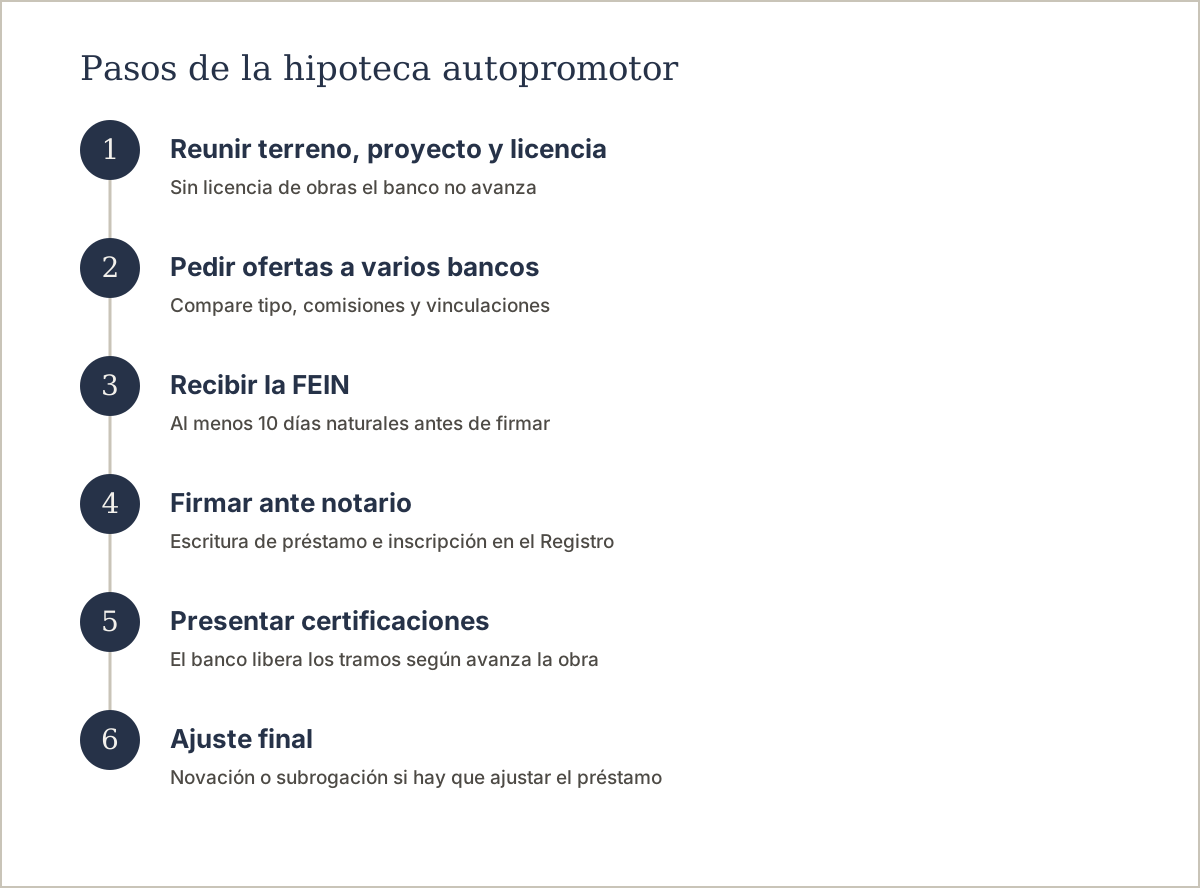
El orden importa. Sin licencia de obras no hay financiación.
Una vez aprobada, el banco le entregará la FEIN y la documentación al menos 10 días naturales antes de firmar. También podrá firmar el acta de transparencia ante notario, que es gratuita. Después se firma la escritura de préstamo y se inscribe en el Registro.
Durante la obra, el banco entrega el dinero por partes según las certificaciones de obra. Al terminar, se puede ajustar la hipoteca a la vivienda terminada mediante novación o subrogación.
- 1. Reunir terreno, proyecto y licencia de obras
- 2. Pedir ofertas a varios bancos y comparar
- 3. Recibir la FEIN y revisarla con calma
- 4. Firmar ante notario la escritura de préstamo
- 5. Presentar certificaciones y recibir los tramos
- 6. Ajuste final del préstamo a la vivienda terminada, si hace falta
Qué gastos tiene una hipoteca autopromotor
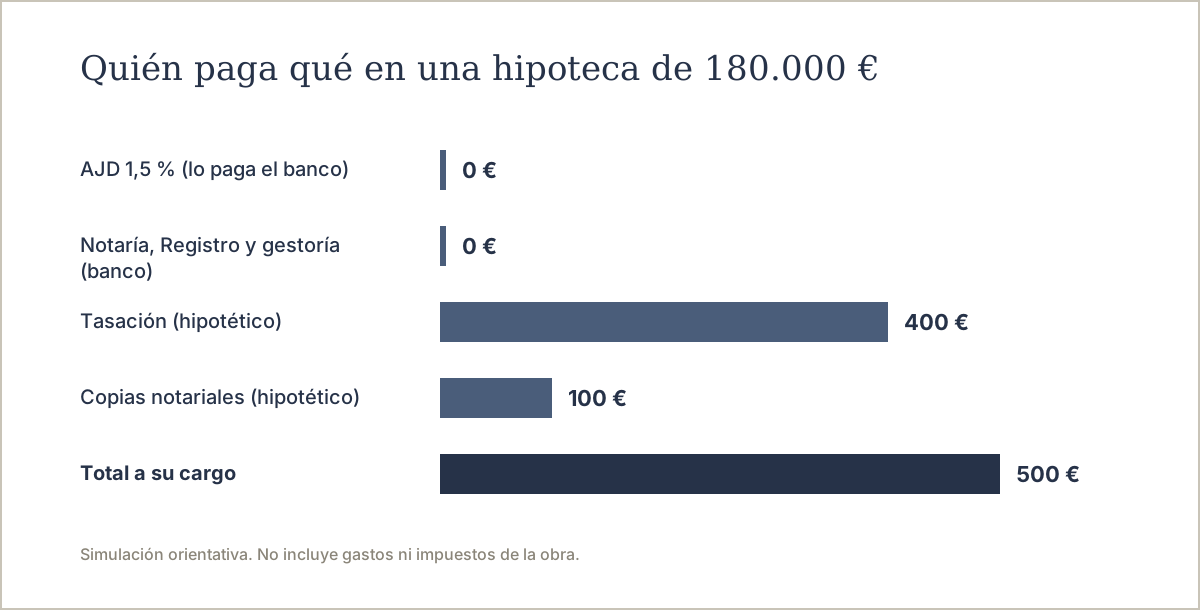
El banco paga la notaría de la escritura de préstamo, la inscripción en el Registro, la gestoría y el AJD de la escritura de hipoteca. Usted paga la tasación y las copias que solicite.
A esos gastos se suman los de la propia obra y los impuestos de la construcción, que no se financian con la hipoteca de forma general.
Si más adelante quiere amortizar o cambiar de variable a fija, la Ley 5/2019 fija límites a las comisiones en determinados supuestos. En un préstamo variable, la comisión por reembolso anticipado solo se puede pactar en uno de estos supuestos: hasta 0,15 % del capital amortizado en los 5 primeros años, o hasta 0,25 % en los 3 primeros años, siempre con el límite de la pérdida financiera del banco. En una novación o subrogación de variable a fijo (o a un primer periodo fijo de al menos 3 años), el máximo es 0,05 % del capital reembolsado anticipadamente durante los 3 primeros años del préstamo; si no hay amortización anticipada, no se puede cobrar comisión; pasados esos 3 años, 0 €. Puede ampliar en cambiar la hipoteca de variable a fija.
Diferencias con una hipoteca de compra
En la autopromotor, el dinero se libera por fases y la garantía va creciendo con la obra. Eso implica más seguimiento y más documentación.
Si su duda es si construir o comprar, puede comparar escenarios en ¿es mejor comprar o alquilar en Murcia?. Y si quiere entender los tipos disponibles, revise hipoteca fija, variable o mixta.
Errores caros que conviene evitar
El primer error es empezar la obra sin tener cerrada la financiación.
El segundo es no prever liquidez para los desfases entre certificaciones. El banco entrega el dinero por partes según avanza la obra.
El tercero es no revisar la FEIN con calma. Ahí están el tipo, las comisiones y las vinculaciones. Tiene al menos 10 días naturales para leerla y preguntar.
- Empezar la obra sin financiación aprobada
- No tener colchón para los desfases de tesorería
- Firmar la FEIN sin revisar comisiones y vinculaciones
- Olvidar los impuestos y gastos no financiados
Por qué conviene asesorarse en Murcia
En Promurcia conocemos el mercado de la Región de Murcia y trabajamos con operaciones de compra y venta.
Si además quiere saber cuánto vale su terreno o su vivienda actual, ofrecemos valoración orientativa gratuita por escrito en 24-48 horas y sin compromiso. También puede consultar nuestros servicios de consultoría inmobiliaria.
Preguntas frecuentes
¿Puedo pedir una hipoteca autopromotor si el terreno no es mío?
No. El banco exige que el terreno esté a su nombre y libre de cargas. Si aún no lo ha comprado, primero tendrá que adquirirlo y después solicitar la financiación para la obra.
¿Cuánto dinero me da el banco de golpe?
Nada. En una hipoteca autopromotor el banco no entrega el importe completo al inicio. Lo libera por tramos según las certificaciones de obra que emite el técnico director. Cada tramo se paga contra obra ejecutada, no por adelantado.
¿Qué documentación me pedirá el banco?
Además de sus ingresos y declaraciones, le pedirá el proyecto técnico visado, la licencia de obras, el presupuesto de construcción y la escritura del terreno. También puede solicitar un seguro de daños sobre la obra y, en su caso, un seguro de vida.
¿Puedo cambiar a hipoteca fija cuando termine la obra?
Sí. Puede hacerse una novación o subrogación para ajustar el préstamo a la vivienda terminada. La Ley 5/2019 limita la comisión: en una novación o subrogación de variable a fijo (o a un primer periodo fijo de al menos 3 años), como máximo 0,05 % del capital reembolsado anticipadamente durante los 3 primeros años del préstamo; si no hay amortización anticipada, no se puede cobrar comisión; pasados esos 3 años, 0 €.
¿Los impuestos de la construcción se financian con la hipoteca?
No de forma general. Los gastos e impuestos de la operación hay que tenerlos ahorrados. En la Región de Murcia, el tipo general de ITP es del 7,75 % y el AJD de las escrituras de préstamo hipotecario es del 1,5 %.
¿Necesito un aval para la hipoteca autopromotor?
El banco puede pedir garantías adicionales, como un aval o un seguro.
¿Puedo usar la Línea de Avales ICO para construir?
La Línea de Avales ICO está pensada para la primera vivienda habitual en España, para jóvenes de 35 años o menos y familias con menores a cargo. Consulte con su banco si su caso encaja.
¿Está pensando en construir su casa en Murcia y no sabe por dónde empezar?
En Promurcia le ayudamos a ordenar el proyecto, la documentación y la financiación antes de dar el primer paso. Valoración orientativa gratuita, por escrito y sin compromiso.
Consultar con un asesorFuentes oficiales
- Banco Central Europeo, Data Portal (Euríbor)
- Ley 5/2019, de 15 de marzo, reguladora de los contratos de crédito inmobiliario (BOE)
- Línea de Avales ICO para la primera vivienda
- Adenda a la Línea de Avales ICO (BOE-A-2026-14404)
- Registro de intermediarios de crédito inmobiliario (Banco de España)
- Decreto Legislativo 1/2010, texto refundido en materia de tributos cedidos de la Región de Murcia (BOE)