Hipotecas en Murcia
¿Qué es una hipoteca mixta y en qué se diferencia de la fija y la variable en Murcia?
Una hipoteca mixta combina un primer periodo a tipo fijo y el resto a tipo variable. En Murcia, como en toda España, la variable se referencia al Euríbor a 12 meses, que en agosto de 2026 está en el 2,954 %. La fija mantiene la cuota constante. La elección depende de su perfil y horizonte.
Elegir entre hipoteca fija, variable o mixta es una de las decisiones más importantes al comprar una vivienda en Murcia. Le explicamos las diferencias con datos reales y simulaciones para que decida con criterio, sin presiones.
¿Qué es exactamente una hipoteca mixta?
Una hipoteca mixta es un préstamo hipotecario que combina dos tramos: un primer periodo a tipo fijo, durante el cual la cuota no cambia, y un segundo periodo a tipo variable, referenciado habitualmente al Euríbor a 12 meses más un diferencial. Es una opción intermedia entre la hipoteca fija y la variable.
La duración del tramo fijo la pacta con el banco. La duración del tramo fijo la pacta con el banco., aunque puede ser otra. Al finalizar ese periodo, la hipoteca pasa a revisarse periódicamente, normalmente cada 6 o 12 meses, según la evolución del Euríbor.
Este tipo de hipoteca puede encajar a quien quiere estabilidad al principio, cuando el presupuesto suele ser más ajustado, y está dispuesto a asumir cierta incertidumbre más adelante. No es mejor ni peor en abstracto: depende de su situación.
¿Qué es una hipoteca variable y cómo se revisa?
La hipoteca variable tiene un tipo de interés que se calcula como un índice de referencia más un diferencial. El índice más usado es el Euríbor a 12 meses. La cuota se revisa periódicamente, habitualmente cada 6 o 12 meses, por lo que puede subir o bajar.
Según el Banco Central Europeo, el Euríbor a 12 meses ha subido de forma moderada en 2026: en marzo estaba en el 2,565 %, en abril en el 2,747 %, en mayo en el 2,804 %, en junio en el 2,798 %, en julio en el 2,855 % y en agosto en el 2,954 %. No se puede predecir su evolución futura.
La variable conlleva el riesgo de que la cuota suba si el Euríbor se incrementa. Para quien puede asumir esa variación, puede ser una opción a considerar.
Comparativa: hipoteca fija, variable y mixta
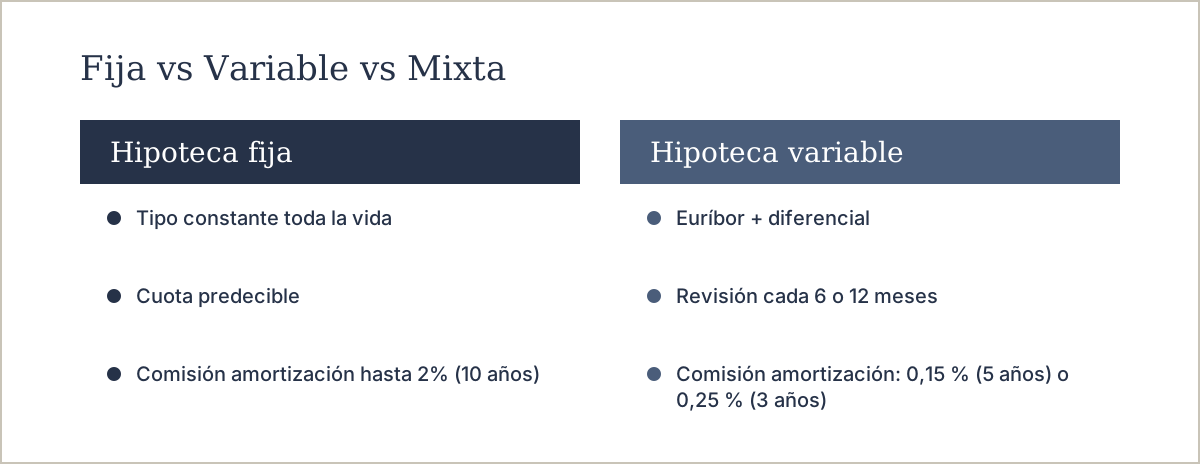
La hipoteca fija mantiene el mismo tipo de interés durante toda la vida del préstamo, por lo que la cuota es constante. La variable se referencia a un índice más un diferencial y se revisa periódicamente. La mixta combina un periodo inicial fijo con otro variable posterior.
En cuanto a comisiones por amortizar anticipadamente, la Ley 5/2019 establece límites. En una hipoteca variable, la comisión por reembolso anticipado solo se puede pactar en supuestos concretos: hasta el 0,15 % del capital amortizado en los 5 primeros años, o hasta el 0,25 % en los 3 primeros años, siempre con el límite de la pérdida financiera del banco. En una hipoteca fija, la comisión puede ser de hasta el 2 % en los 10 primeros años y hasta el 1,5 % después, también con ese límite.
Si más adelante quiere cambiar de variable a fija, la novación o subrogación tiene una comisión máxima del 0,05 % del capital reembolsado durante los 3 primeros años del préstamo. Si no hay amortización anticipada, no se puede cobrar comisión; pasados esos 3 años, 0 €. Puede ampliar esta información en cambiar hipoteca variable a fija.
Simulación de cuota: hipoteca fija, variable y mixta
Para comparar, imagínese una hipoteca de 150.000 € a 25 años (300 meses). La cuota se calcula con el sistema de amortización francés, que es el habitual. La fórmula es: cuota = capital × (tipo mensual) / (1 - (1 + tipo mensual)^-n), donde el tipo mensual es el tipo anual dividido entre 12.
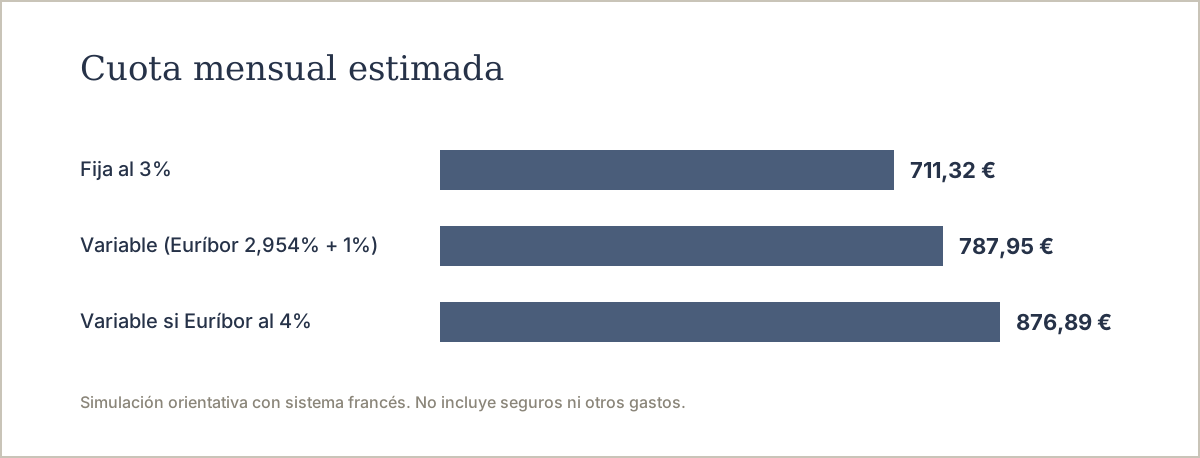
Simulación con un tipo fijo del 3 % anual (0,25 % mensual): cuota = 150.000 × 0,0025 / (1 - (1,0025)^-300) = 711,32 €. En una hipoteca variable, si el Euríbor está en el 2,954 % y el diferencial es del 1 %, el tipo inicial sería del 3,954 % anual (0,3295 % mensual). La cuota sería: 150.000 × 0,003295 / (1 - (1,003295)^-300) = 787,95 €. Si el Euríbor bajara al 2 %, el tipo sería del 3 % y la cuota volvería a 711,32 €. Si subiera al 4 %, el tipo sería del 5 % y la cuota sería de 876,89 €.
En una hipoteca mixta, por ejemplo con 10 años fijos al 3 % y luego variable, la cuota durante los primeros 10 años sería de 711,32 €. Después se revisaría según el Euríbor. Estas cifras son hipotéticas y no incluyen seguros ni otros gastos.
¿Actualmente qué es mejor: hipoteca variable o fija?
No hay una respuesta única. Depende de su perfil, su capacidad de asumir riesgo y su horizonte de permanencia. La hipoteca fija le da certeza: sabe lo que pagará siempre. La variable puede subir o bajar según el índice de referencia. La mixta ofrece un equilibrio: estabilidad inicial y luego variable.
Si valora la tranquilidad y quiere una cuota predecible, la fija suele encajar mejor. Si puede asumir variaciones en la cuota, la variable puede ser una opción. Si quiere un periodo inicial sin sobresaltos y luego adaptarse, la mixta es una alternativa.
Considere también los gastos de compra. En la Región de Murcia, el ITP general es del 7,75 %, y para jóvenes de 40 años o menos, familias numerosas o personas con discapacidad ≥65 % que cumplan requisitos de renta, el ITP es del 3 % y el AJD del 0,1 %. Puede ver más en gastos de comprar un piso en Murcia.
¿Dónde encontrar las mejores hipotecas en Murcia?
No existe un ranking único de "mejores hipotecas". Cada banco aplica sus propias condiciones, que dependen de su perfil, ingresos, ahorros y del valor de la vivienda. Lo que para una persona es una buena oferta, para otra puede no serlo.
Puede comparar ofertas por su cuenta visitando varias entidades, o acudir a un bróker hipotecario. Un bróker es un intermediario de crédito inmobiliario regulado por la Ley 5/2019. Debe estar inscrito en el registro del Banco de España (si opera en toda España) o en el de su comunidad autónoma. Puede comprobarlo en la web del Banco de España. También debe tener seguro de responsabilidad civil o aval, e informarle por escrito de su remuneración y de si trabaja con uno o varios bancos. No hay tarifa legal: sus honorarios se pactan. Puede leer más en qué es un bróker hipotecario.
En Promurcia podemos orientarle sobre el proceso y ayudarle a entender las condiciones de cada oferta, pero no somos intermediarios de crédito ni recomendamos un banco concreto.
Gastos y comisiones que debe conocer antes de firmar
Además del tipo de interés, hay otros gastos. Según la Ley 5/2019, el banco paga la notaría de la escritura de préstamo, la inscripción de la hipoteca en el Registro, la gestoría y el AJD de la escritura de hipoteca. El cliente paga la tasación y las copias que solicite.
Antes de firmar, el banco debe entregarle la FEIN y la documentación al menos 10 días naturales antes. También tiene derecho a un acta de transparencia gratuita ante notario. Revise las comisiones por amortización anticipada y por novación o subrogación, que tienen los límites legales indicados.
Recuerde que los gastos e impuestos de la compra (como el ITP en Murcia) no se financian con la hipoteca de forma general: hay que tenerlos ahorrados. Puede consultar la guía del ITP en Murcia.
Preguntas frecuentes
¿Qué diferencia hay entre hipoteca mixta y variable?
La hipoteca mixta tiene un primer periodo a tipo fijo, con cuota constante, y luego pasa a variable. La variable es variable desde el principio, referenciada al Euríbor más un diferencial, y se revisa periódicamente. La mixta ofrece estabilidad inicial; la variable, una cuota que se revisa periódicamente y puede subir o bajar.
¿Cuál es la hipoteca fija más barata actualmente?
No podemos indicar una hipoteca fija concreta como la más barata porque las condiciones dependen de cada banco y de su perfil. Le recomendamos comparar varias ofertas y revisar el tipo de interés, las comisiones y los productos vinculados. Un bróker hipotecario inscrito en el Banco de España puede ayudarle a comparar.
¿Es mejor contratar una hipoteca fija o variable en 2026?
Depende de su tolerancia al riesgo y de su horizonte. Con el Euríbor a 12 meses en el 2,954 % en agosto de 2026, la fija ofrece certeza; la variable sube o baja según el Euríbor. No hay una respuesta universal: valore su situación con un asesor.
¿Puedo cambiar de hipoteca variable a fija?
Sí, mediante novación (con su banco) o subrogación (con otro banco). La comisión máxima es del 0,05 % del capital reembolsado durante los 3 primeros años del préstamo. Si no hay amortización anticipada, no se puede cobrar comisión; pasados los 3 años, 0 €. Requiere escritura ante notario.
¿Qué gastos tiene una hipoteca en Murcia?
El banco paga la notaría de la escritura de préstamo, la inscripción en el Registro, la gestoría y el AJD de la hipoteca. El cliente paga la tasación y las copias. Además, al comprar la vivienda, en Murcia el ITP general es del 7,75 %, salvo bonificaciones para jóvenes, familias numerosas o discapacidad.
¿Dónde puedo comprobar si un bróker hipotecario es legal?
Puede verificar si está inscrito en el registro de intermediarios de crédito inmobiliario del Banco de España a través de su sede electrónica. Si opera en una sola comunidad autónoma, puede estar en el registro de esa comunidad. Sin inscripción no puede ejercer.
¿Quiere saber qué hipoteca encaja mejor con su situación en Murcia?
En Promurcia le ofrecemos una valoración orientativa gratuita y sin compromiso. Analizamos su caso y le explicamos las opciones con claridad, para que decida con seguridad.
Consultar con un asesorFuentes oficiales
- Banco Central Europeo - Euríbor a 12 meses
- Ley 5/2019 de contratos de crédito inmobiliario
- Decreto Legislativo 1/2010 - ITP y AJD en Murcia
- Línea de Avales ICO para primera vivienda
- Registro de intermediarios de crédito inmobiliario - Banco de España