Inversión inmobiliaria
Cómo invertir en vivienda en Murcia: guía para inversores
Invertir en vivienda en Murcia consiste en comprar un inmueble para obtener rentas, plusvalía o ambas. Use el valor tasado oficial por municipio para comparar zonas. Calcule la rentabilidad neta tras impuestos y gastos. Un asesor local le ayuda a elegir y evitar errores.
Invertir en vivienda en Murcia exige método: conocer precios reales, calcular rentabilidad y elegir bien la zona. Esta guía le muestra las formas de invertir, los riesgos y cómo usar los datos oficiales de la Región de Murcia. Sin promesas, con cifras y ejemplos.
Formas de invertir en inmuebles en Murcia
Hay varias vías para invertir en el sector inmobiliario. La más común es comprar una vivienda para alquilarla y obtener una renta mensual. Otra es adquirir un local comercial, un garaje o un trastero, que suelen tener menor precio de entrada pero también menor liquidez. También puede reformar y vender (flipping), buscando una plusvalía a corto plazo.
Cada opción tiene riesgos distintos. El alquiler depende de la demanda de la zona y de los gastos de mantenimiento. El local puede quedar vacío más tiempo. El flipping exige controlar plazos, costes de reforma y fiscalidad. En Murcia, el mercado de alquiler es dinámico en zonas como Murcia capital o Cartagena, pero conviene analizar cada barrio.
Si quiere profundizar, consulte nuestra guía sobre qué piso comprar para alquilar en Murcia y la página de flipping inmobiliario.
- Comprar para alquilar: rentas periódicas y posible revalorización.
- Local comercial: rentas más altas pero mayor riesgo de vacío.
- Garaje o trastero: inversión baja, demanda variable.
- Reforma y venta: plusvalía a corto plazo, requiere control de costes.
Valor tasado oficial por municipio en la Región de Murcia
El Ministerio de Vivienda publica el valor tasado de la vivienda libre. Es una media municipal que sirve como referencia, no como precio de venta. En el segundo trimestre de 2026, la media regional fue de 1.350,1 €/m², frente a 2.355,0 €/m² de España. Esa diferencia muestra que Murcia tiene precios más bajos que la media nacional.
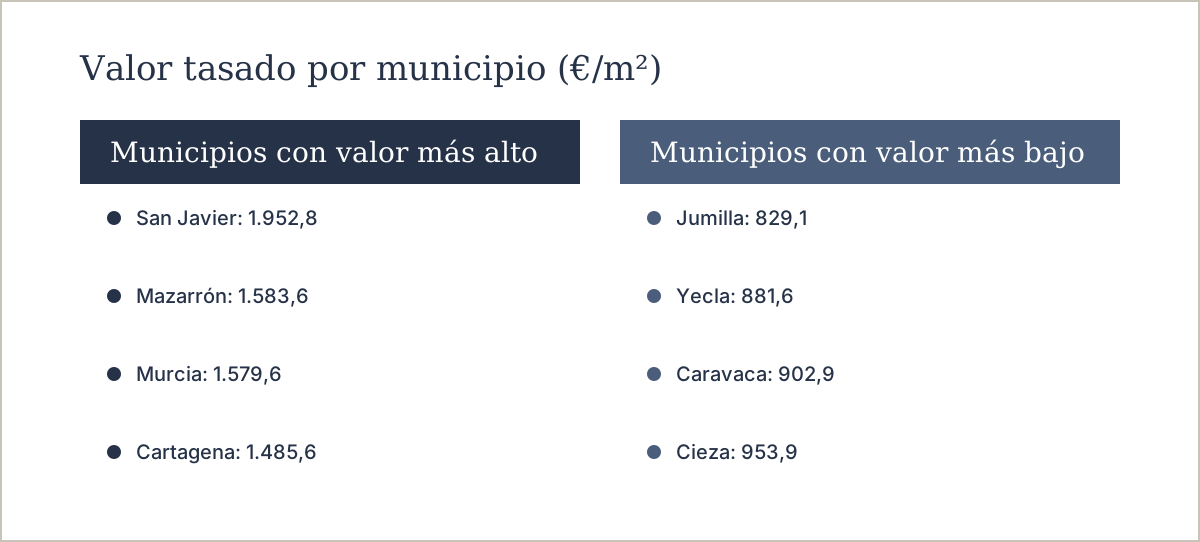
Dentro de la Región hay grandes diferencias. San Javier lidera con 1.952,8 €/m², seguido de Mazarrón (1.583,6), Murcia (1.579,6) y Cartagena (1.485,6). En el otro extremo, Jumilla registra 829,1 €/m², seguido de Yecla (881,6) y Caravaca de la Cruz (902,9). Estas cifras ayudan a comparar zonas, pero una vivienda concreta puede valer más o menos según barrio, estado o planta.
Para una estimación orientativa de su caso, puede solicitar una valoración gratuita.
- San Javier: 1.952,8 €/m²
- Mazarrón: 1.583,6 €/m²
- Murcia: 1.579,6 €/m²
- Cartagena: 1.485,6 €/m²
- Jumilla: 829,1 €/m²
Cómo calcular la rentabilidad de un alquiler en Murcia
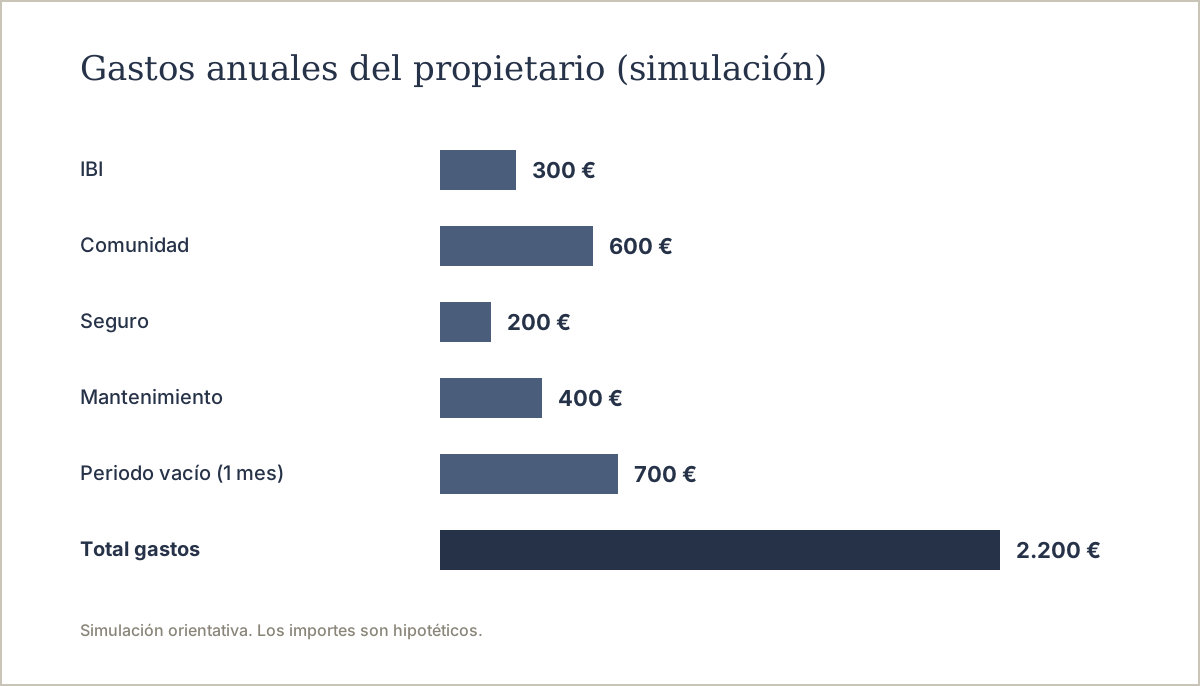
La rentabilidad bruta es la renta anual dividida entre el precio de compra, multiplicada por 100. La neta resta los gastos anuales (IBI, comunidad, seguro, mantenimiento, periodos vacíos) y añade al precio los impuestos y gastos de la compra. La neta es la que refleja la realidad.
En la Región de Murcia, el ITP general es del 7,75 % (desde julio de 2025). Para vivienda nueva, el IVA es del 10 % más un AJD del 1,5 %. Hay tipos reducidos para jóvenes, familias numerosas o personas con discapacidad, con requisitos de renta. Estos impuestos elevan el coste de entrada y afectan a la rentabilidad.
Puede usar nuestra calculadora de rentabilidad para simular sus números.
- Rentabilidad bruta = renta anual / precio de compra × 100.
- Rentabilidad neta = (renta anual − gastos) / (precio + impuestos y gastos) × 100.
- ITP general en Murcia: 7,75 %.
- Vivienda nueva: IVA 10 % + AJD 1,5 %.
Impuestos y gastos de comprar para invertir en Murcia
Además del precio, la compra tiene costes. En la Región de Murcia, el ITP general es del 7,75 %. Si la vivienda es nueva, se paga IVA del 10 % y AJD del 1,5 %. Existen bonificaciones para jóvenes de 40 años o menos, familias numerosas y personas con discapacidad, con límites de renta. Consulte nuestra guía del ITP en Murcia.
Notaría y Registro tienen aranceles regulados y dependen del precio y la extensión de la escritura. En una hipoteca, el banco paga la notaría del préstamo, la inscripción y la gestoría; el cliente paga la tasación. Lo habitual es que el banco financie hasta el 80 % del valor de tasación, pero no es una obligación legal.
Recuerde que 'al contado' significa sin hipoteca, no en efectivo. Los pagos en efectivo están limitados a 1.000 € cuando interviene un empresario o profesional.
- ITP general: 7,75 %.
- Vivienda nueva: IVA 10 % + AJD 1,5 %.
- Tipos reducidos para jóvenes, familias numerosas y discapacidad.
- Notaría y Registro: aranceles regulados, sin importes fijos.
- Hipoteca: el banco paga notaría, registro y gestoría; el cliente, la tasación.
Cómo elegir la zona para invertir en Murcia
La zona determina la demanda de alquiler y la revalorización. No es lo mismo invertir en el centro de Murcia que en un municipio con menos población. Use el valor tasado como termómetro: municipios como San Javier, Mazarrón o Murcia capital tienen precios más altos, pero también menor rentabilidad bruta si las rentas no acompañan.
Considere la evolución del precio: la media regional pasó de 1.185,0 €/m² en el segundo trimestre de 2025 a 1.350,1 €/m² en el mismo trimestre de 2026. Es un dato objetivo, pero no garantiza que su vivienda suba lo mismo. Factores como el estado del inmueble, la eficiencia energética o los servicios cercanos influyen.
Si quiere una orientación personalizada, podemos analizar su caso en una consultoría inmobiliaria.
- Compare el valor tasado del municipio con su presupuesto.
- Analice la demanda de alquiler en la zona concreta.
- Revise la evolución de precios, pero sin asumir que se repetirá.
- Valore servicios, transporte y estado del inmueble.
Riesgos y errores comunes al invertir en vivienda
El error más caro es comprar sin calcular la rentabilidad neta. Muchos inversores miran solo la renta bruta y olvidan impuestos, gastos y periodos vacíos. Eso cambia la decisión.
Otro riesgo es sobreestimar la revalorización. El valor tasado es una media y puede no reflejar su vivienda. Comprar en una zona sin demanda real puede llevar a meses sin inquilino. También es un error no prever reformas obligatorias o derramas de comunidad.
La fiscalidad del alquiler es otro punto clave. En IRPF, el rendimiento neto se reduce un 50 % con carácter general para contratos desde el 26 de mayo de 2023, con porcentajes mayores en ciertos casos. Consulte a un asesor fiscal para su situación.
- No calcular la rentabilidad neta.
- Asumir una revalorización garantizada.
- Ignorar gastos de comunidad y derramas.
- No prever periodos sin inquilino.
- Olvidar la fiscalidad del alquiler en IRPF.
Por qué contar con un asesor inmobiliario local en Murcia
Un asesor local conoce los precios reales de cada barrio, no solo las medias. Conoce las zonas, los precios reales de cierre y los problemas habituales de cada tipo de inmueble. Esa información evita comprar caro o elegir mal.
En Promurcia ofrecemos consultoría e inversión inmobiliaria, valoraciones y gestión patrimonial. Trabajamos con datos oficiales y con el conocimiento del mercado murciano. Nuestros honorarios de venta son del 3 % + IVA, que se devengan en la firma de arras; nada mientras el inmueble está en el mercado.
Si está pensando en invertir, podemos ayudarle a analizar la operación antes de comprometerse.
- Conocimiento de precios reales por zona.
- Análisis de demanda de alquiler.
- Detección de riesgos ocultos.
- Acompañamiento en todo el proceso.
Preguntas frecuentes
¿Cuánto dinero necesito para invertir en vivienda en Murcia?
Depende del municipio y del inmueble. Con los precios actuales, un piso pequeño en una zona de valor medio puede requerir una entrada más los gastos de compra. Por ejemplo, para un piso de 100.000 €, el ITP del 7,75 % son 7.750 €, más notaría y registro. Lo habitual es financiar hasta el 80 % del valor de tasación, pero no es una obligación legal.
¿Qué rentabilidad puedo esperar de un alquiler en Murcia?
No hay una cifra única. Depende del precio de compra, la renta, los gastos y los impuestos. Le recomendamos calcular la rentabilidad neta con nuestra calculadora. En Murcia, los precios de compra son inferiores a la media nacional, lo que puede favorecer la rentabilidad bruta, pero la neta siempre es menor tras costes.
¿Es mejor comprar para alquilar o para reformar y vender?
Depende de su horizonte y tolerancia al riesgo. El alquiler genera ingresos periódicos y posible revalorización a largo plazo. El flipping busca plusvalía a corto plazo, pero exige controlar plazos, costes de reforma y fiscalidad. En Murcia, ambas opciones son viables según la zona y el inmueble.
¿Qué impuestos se pagan al comprar una vivienda para invertir en Murcia?
En la Región de Murcia, el ITP general es del 7,75 % para vivienda usada. Si es nueva, se paga IVA del 10 % más AJD del 1,5 %. Existen tipos reducidos para jóvenes de 40 años o menos, familias numerosas y personas con discapacidad, con requisitos de renta. Consulte nuestra guía del ITP en Murcia para más detalle.
¿Puedo deducirme los gastos del alquiler en el IRPF?
Sí, los gastos necesarios para obtener los rendimientos (IBI, comunidad, seguro, mantenimiento, intereses de la hipoteca, etc.) se deducen. Además, el rendimiento neto se reduce un 50 % con carácter general para contratos desde el 26 de mayo de 2023, con porcentajes mayores en ciertos casos. Consulte a un asesor fiscal.
¿Qué zonas de Murcia son mejores para invertir?
No hay una respuesta única. Murcia capital, Cartagena o San Javier tienen valores tasados más altos . Municipios como Jumilla o Yecla tienen precios más bajos. Analice cada zona con datos y visite la zona antes de decidir.
¿Necesito un asesor para invertir en vivienda en Murcia?
No es obligatorio, pero un asesor local le ayuda a evitar errores caros: comprar caro, elegir mal la zona o no calcular la rentabilidad neta. En Promurcia ofrecemos consultoría e inversión inmobiliaria con datos oficiales y conocimiento del mercado murciano.
¿Quiere saber si su próxima inversión en Murcia es rentable?
Le ayudamos a analizar la operación con datos oficiales y a calcular la rentabilidad neta. Consulta gratuita y sin compromiso.
Hablar con un asesor de inversiónFuentes oficiales
- Estadística de Valor Tasado de Vivienda - CREM
- Texto consolidado del Decreto Legislativo 1/2010 (ITP y AJD) - BOE