Alquiler con opción a compra
¿Dónde encontrar alquiler con opción a compra en Murcia?
El alquiler con opción a compra en Murcia se encuentra en portales inmobiliarios con filtro 'opción a compra', en inmobiliarias locales y entre propietarios que no logran vender al precio que piden. No hay una ley específica: todo se pacta por escrito, así que conviene revisar el contrato antes de firmar.
Si busca alquiler con opción a compra en Murcia, probablemente quiera entrar a vivir pagando una renta y, más adelante, comprar. Le explicamos dónde encontrarla y qué debe vigilar para no equivocarse.
Dónde encontrar alquiler con opción a compra en Murcia
No hay un registro único ni una web oficial. La opción a compra aparece mezclada con el alquiler normal, así que hay que buscar en varios frentes a la vez.
Los portales inmobiliarios permiten filtrar por 'opción a compra',. Merece la pena activar alertas y revisarlas con frecuencia.
Las inmobiliarias locales son una vía habitual. Preguntar directamente ahorra tiempo.
También puede surgir de un propietario particular que no consigue vender al precio deseado. En ese caso, el trato se negocia sin intermediarios, pero también sin nadie que revise el contrato por usted.
En Promurcia, como asesoría inmobiliaria en Murcia, podemos orientarle sobre qué encaja con su situación.
- Portales con filtro 'opción a compra' y alertas activadas.
- Inmobiliarias locales de su municipio o pedanía.
- Propietarios que llevan meses sin vender.
- Anuncios de alquiler con cláusula de opción a compra.
Qué es exactamente un alquiler con opción a compra
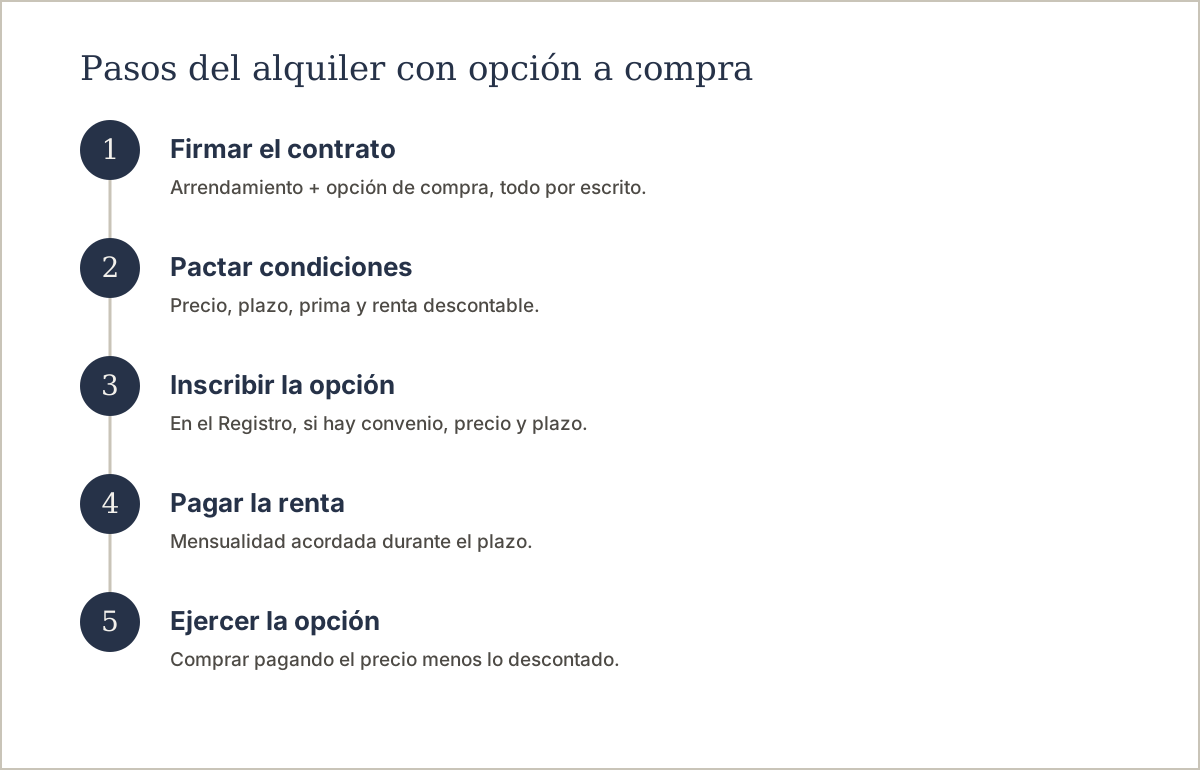
Es un contrato que combina dos cosas: un arrendamiento y un derecho de opción de compra. Usted alquila hoy y, si quiere, compra dentro del plazo pactado.
No tiene una ley específica. Se rige por la libertad de pactos del Código Civil (art. 1255), así que lo que no quede por escrito, no existe. Esto es clave: el contrato lo es todo.
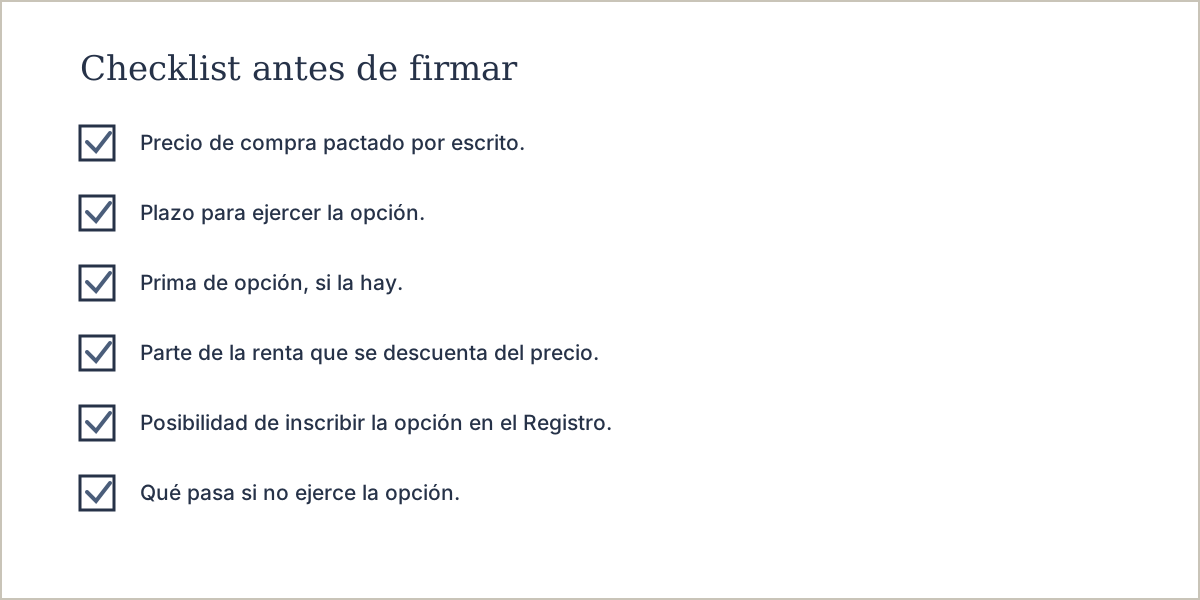
Hay cuatro elementos que deben pactarse por escrito: el precio de compra, el plazo para ejercer la opción, la prima de opción (si la hay) y qué parte de las rentas pagadas se descuenta del precio final.
Si no ejerce la opción en plazo, pierde la prima y las rentas pagadas quedan como rentas, salvo que se pacte otra cosa. Conviene tenerlo claro antes de firmar.
La opción puede inscribirse en el Registro de la Propiedad si hay convenio expreso, precio estipulado y plazo. Ese plazo no puede pasar de 4 años y, en un arrendamiento con opción, no puede exceder la duración del arrendamiento. Inscrita, protege al inquilino frente a una venta a un tercero.
Cómo funciona en la práctica: simulación con números
Para que se haga una idea, veamos una simulación con cifras redondas. No es un caso real ni un precio de mercado: solo sirve para entender la mecánica.
Lo importante es que todas las condiciones queden reflejadas en el contrato: qué renta se abona, cuánto se descuenta del precio y en qué plazo puede ejercer la opción.
Ventajas y riesgos de esta fórmula para el comprador
La principal ventaja es que entra a vivir pagando una renta mientras decide si compra. Puede conocer el barrio, la vivienda y su estado real antes de dar el paso.
También le permite fijar hoy el precio de compra y aplazar el desembolso.
El riesgo principal es que no hay una ley específica que regule todos los detalles. Si el contrato es pobre, puede encontrarse con sorpresas: que la parte de renta que se descuenta no esté clara, que el plazo sea demasiado corto o que la vivienda se venda a un tercero.
Otro riesgo es no poder ejercer la opción por falta de financiación. Recuerde que, como práctica habitual del mercado, los bancos suelen financiar como máximo en torno al 80 % del valor de tasación de una vivienda habitual. El resto y los gastos los pone el comprador.
Por eso conviene revisar el contrato con un profesional antes de firmar y comprobar que la opción se puede inscribir en el Registro.
- Ventaja: entra a vivir sin comprar todavía.
- Ventaja: fija el precio de compra desde el principio.
- Riesgo: contrato poco detallado o sin inscribir.
- Riesgo: no conseguir financiación al ejercer la opción.
Qué gastos e impuestos tendrá cuando compre
Cuando ejerza la opción y compre, pagará los mismos impuestos que en una compraventa normal. En la Región de Murcia, para vivienda usada, el ITP general es del 7,75 %. Existen tipos reducidos del 3 % para vivienda habitual de jóvenes de 40 años o menos, familias numerosas o personas con discapacidad ≥65 %, con requisitos de renta.
Si la vivienda es nueva, se paga IVA del 10 % más AJD del 1,5 %.
Además, hay notaría y Registro de la Propiedad, con aranceles regulados por el Estado que dependen del precio y de la extensión de la escritura.
Si necesita hipoteca, el banco paga la notaría de la escritura de préstamo, la inscripción de la hipoteca en el Registro y la gestoría. Usted paga la tasación y las copias que pida. El AJD de la escritura de hipoteca lo paga el banco.
Tenga en cuenta que los gastos e impuestos de la compra no se financian con la hipoteca de forma general: hay que tenerlos ahorrados. Puede consultar más detalles en gastos de comprar un piso en Murcia.
Consejos para encontrar una buena oportunidad en Murcia
No se limite a un solo canal. Combine portales, inmobiliarias locales y el boca a boca.
Cuando vea un anuncio de alquiler con opción a compra, pregunte siempre por el precio de compra pactado, el plazo y qué parte de la renta se descuenta. Si no está claro, desconfíe.
Pida ver el contrato antes de pagar nada. Revise que incluya los cuatro elementos clave y que la opción se pueda inscribir en el Registro.
Si el propietario no quiere inscribir la opción, valore el riesgo. Sin inscripción, si vende a un tercero, usted puede quedarse sin la vivienda.
Y si duda entre alquilar o comprar, puede leer nuestra guía sobre comprar o alquilar en Murcia.
- Pregunte siempre por precio, plazo y renta descontable.
- Exija ver el contrato antes de pagar.
- Valore inscribir la opción en el Registro.
- Desconfíe de prisas o condiciones poco claras.
Alternativas si no encuentra opción a compra
Si no localiza una opción a compra que le encaje, no se quede parado. Puede alquilar primero y comprar más adelante, cuando tenga la financiación y los gastos cubiertos.
Otra vía es comprar directamente con hipoteca. Recuerde que, como práctica habitual, los bancos suelen financiar hasta en torno al 80 % del valor de tasación. Existe una Línea de Avales ICO para la primera vivienda de jóvenes de 35 años o menos y familias con menores a cargo, que permite financiar hasta el 100 % del precio en bancos adheridos, con límites de patrimonio neto e ingresos.
También puede plantearse comprar para alquilar, si su objetivo es invertir. En ese caso, le interesará calcular la rentabilidad. Tiene una guía en cómo calcular la rentabilidad de un alquiler en Murcia.
Si su situación es otra, podemos orientarle sin compromiso sobre qué encaja mejor con su perfil.
Preguntas frecuentes
¿Es legal el alquiler con opción a compra en España?
Sí. No tiene una ley específica, pero se rige por la libertad de pactos del Código Civil (art. 1255). Combina un contrato de arrendamiento y un derecho de opción de compra. Todo lo que no quede por escrito no existe, así que el contrato es fundamental.
¿Qué pasa si no ejerzo la opción de compra?
Si no ejerce la opción en el plazo pactado, pierde la prima y las rentas pagadas quedan como rentas, salvo que se haya pactado otra cosa. Por eso conviene tener claro el plazo y las consecuencias antes de firmar.
¿Puedo inscribir la opción de compra en el Registro de la Propiedad?
Sí, si hay convenio expreso, precio estipulado y plazo. Ese plazo no puede pasar de 4 años y, en un arrendamiento con opción, no puede exceder la duración del arrendamiento. Inscrita, protege al inquilino frente a una venta a un tercero.
¿Qué impuestos se pagan al comprar con opción a compra en Murcia?
Los mismos que en una compraventa normal. En vivienda usada, el ITP general de la Región de Murcia es del 7,75 %. Hay tipos reducidos del 3 % para vivienda habitual de jóvenes de 40 años o menos, familias numerosas o discapacidad ≥65 %, con requisitos de renta. En vivienda nueva, IVA del 10 % más AJD del 1,5 %.
¿Puedo financiar la compra con una hipoteca?
Sí, pero como práctica habitual del mercado los bancos suelen financiar como máximo en torno al 80 % del valor de tasación de una vivienda habitual. El resto y los gastos los pone el comprador. Existe una Línea de Avales ICO para primera vivienda de jóvenes de 35 años o menos y familias con menores a cargo, con límites de patrimonio e ingresos.
¿Dónde puedo encontrar alquiler con opción a compra en Murcia?
En portales inmobiliarios con filtro 'opción a compra', en inmobiliarias locales y entre propietarios que no consiguen vender al precio deseado. Preguntar directamente a una inmobiliaria local ahorra tiempo.
¿Qué diferencia hay entre alquiler con opción a compra y alquiler normal?
En el alquiler normal solo paga una renta. En el alquiler con opción a compra, además, fija un precio de compra y un plazo para comprar, y puede descontar parte de la renta del precio final. Si no ejerce la opción, pierde la prima y las rentas quedan como rentas, salvo pacto distinto.
¿Quiere que revisemos su caso antes de firmar?
En Promurcia le asesoramos sin compromiso. Le ayudamos a revisar el contrato, valorar el precio y comprobar que la operación encaja con su situación.
Consultar con un asesorFuentes oficiales
- Ley 5/2019, de 15 de marzo, reguladora de los contratos de crédito inmobiliario
- Línea de Avales ICO para la primera vivienda
- Adenda a la Línea de Avales ICO (BOE-A-2026-14404)
- Banco Central Europeo, Data Portal (Euríbor a 12 meses)
- Registro de intermediarios de crédito inmobiliario del Banco de España