Plusvalía municipal
Plusvalía municipal en Murcia: cuánto se paga al vender o heredar
La plusvalía municipal en Murcia la paga el vendedor en una compraventa y el heredero en una herencia. Se calcula con el valor catastral del suelo y unos coeficientes anuales, o con la ganancia real si es menor. En Murcia capital se presenta ante la Agencia Municipal Tributaria en 30 días hábiles (6 meses en herencias).
Si está pensando en vender o heredar un inmueble en Murcia, la plusvalía municipal es uno de los impuestos que más dudas genera. No es un pago fijo: depende del valor catastral del suelo, de los años de tenencia y del método de cálculo que elija. En esta página le explicamos cómo se calcula, quién paga, cuándo no se paga y los plazos para presentarla en Murcia, con simulaciones orientativas.
¿Quién paga la plusvalía municipal en Murcia?
En una compraventa, la plusvalía municipal la paga el vendedor. Es el transmitente del terreno, tal como establece el artículo 106 del TRLRHL y recoge la ordenanza fiscal de Murcia. El comprador no es sujeto pasivo, aunque tiene la obligación de comunicar la operación al Ayuntamiento.
En una herencia, la paga el heredero que recibe el inmueble. Si la herencia está yacente, puede ser sujeto pasivo la propia herencia. En una donación, la paga el donatario, es decir, quien recibe el bien.
Hay un caso especial: si el vendedor es una persona física no residente en España, el comprador se convierte en sujeto pasivo sustituto y debe ingresar el impuesto. Si tiene dudas sobre su caso concreto, en Promurcia podemos orientarle sin compromiso.
Además, en Murcia capital el impuesto se gestiona por declaración, no por autoliquidación: usted presenta la declaración y la Agencia Municipal Tributaria emite la liquidación con el importe a pagar. Esto es importante para no confundirse con otros municipios donde sí se autoliquida.
¿Cómo se calcula la plusvalía municipal en Murcia?
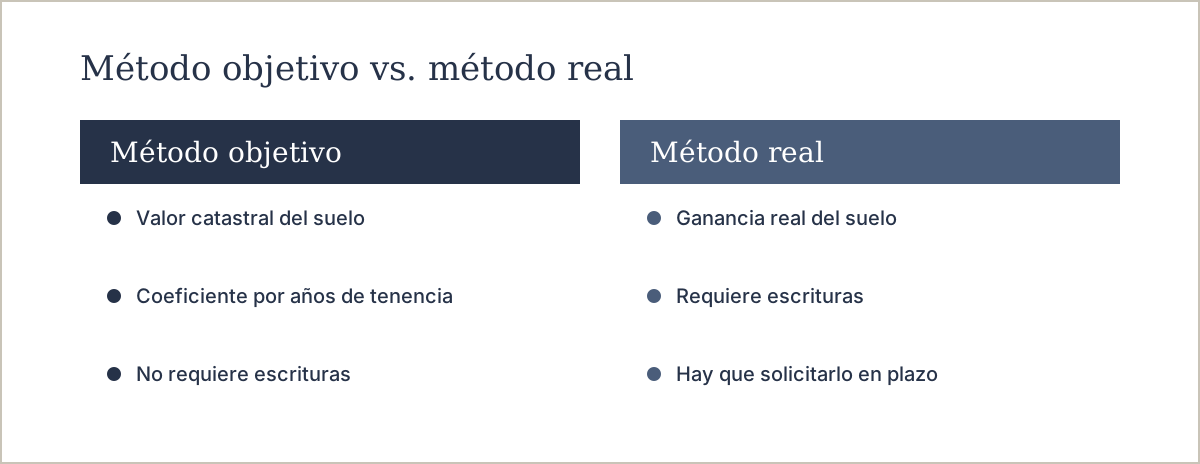
La base imponible se puede determinar por dos métodos: el objetivo y el real. Usted puede elegir el que resulte menor, pero debe solicitarlo dentro del plazo de declaración y aportar la documentación que lo acredite.
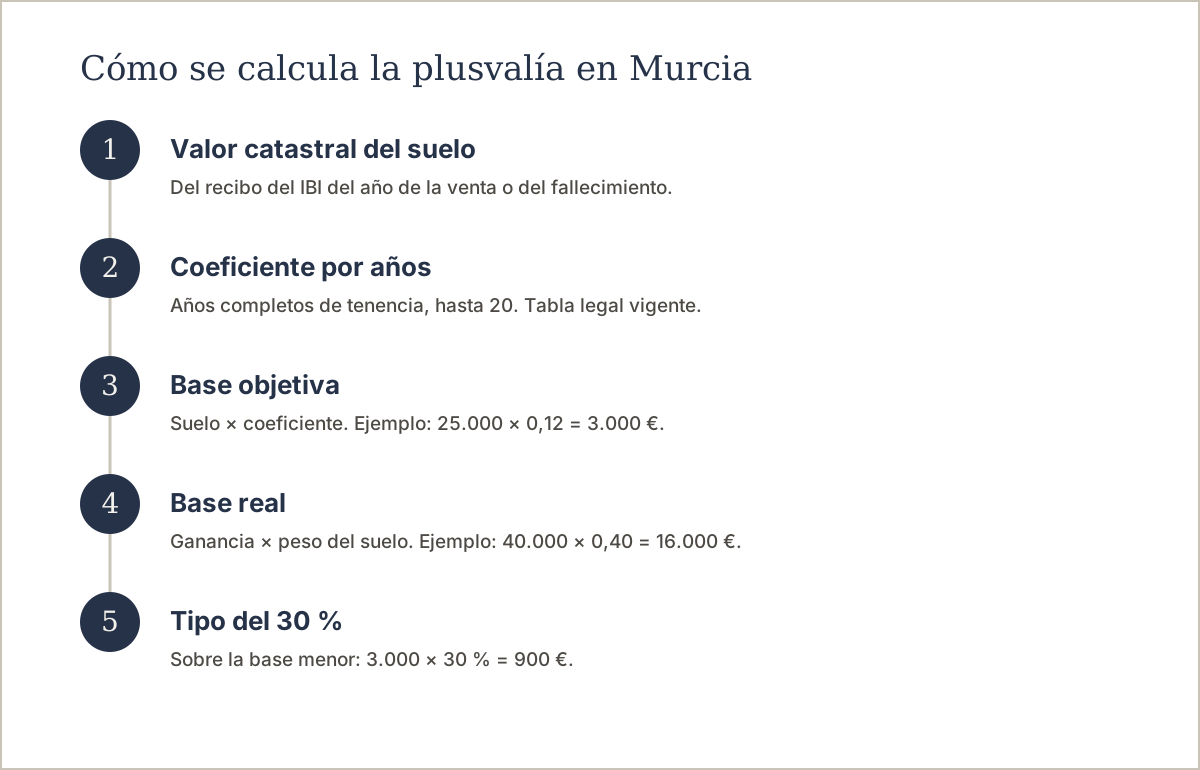
El método objetivo multiplica el valor catastral del suelo en el momento del devengo (figura en el recibo del IBI) por un coeficiente que depende de los años completos de tenencia (máximo 20). En Murcia se aplica el coeficiente máximo legal vigente en cada momento. Para 2026, hasta el 30 de noviembre rigen los coeficientes del RDL 8/2023; desde el 1 de diciembre de 2026, los del RDL 29/2026, que a 26 de octubre de 2026 aún estaba pendiente de convalidación en el Congreso.
El método real (estimación directa) calcula el incremento real del valor del suelo: se resta al valor de transmisión el de adquisición y se aplica la proporción que representa el valor catastral del suelo sobre el total. Solo se puede usar si el incremento real es inferior al objetivo y se acredita con escrituras y demás documentos.
El tipo de gravamen en Murcia capital es del 30 %, el máximo legal. Sobre la base imponible se aplica ese porcentaje para obtener la cuota.
Con la calculadora de esta página puede hacer una simulación orientativa con sus propios datos.
¿Cuándo conviene tributar por el método real?
El método real solo se aplica si usted lo pide expresamente y justifica que la ganancia real del suelo es menor que la que resulta del método objetivo. En Murcia, la solicitud debe hacerse dentro del plazo de declaración y con la documentación acreditativa.
Para calcular el incremento real se parte de los valores de adquisición y transmisión que consten en las escrituras o, en su caso, en el Impuesto sobre Sucesiones y Donaciones, o el comprobado por la Administración si es mayor. A esos valores se les aplica la proporción entre el valor catastral del suelo y el valor catastral total en el momento del devengo. No se suman gastos ni tributos.
Si la Administración comprueba una base superior a la declarada, o si la documentación es insuficiente, se aplica el método objetivo. Por eso conviene revisar bien las escrituras y contar con asesoramiento.
Recuerde que si no hay incremento de valor del suelo, no se paga plusvalía, pero debe declararlo igualmente y aportar los títulos.
¿Cuándo no se paga la plusvalía municipal en Murcia?
No se paga plusvalía si no hay incremento de valor del suelo. Es decir, si se acredita que el terreno no ha subido de valor entre la adquisición y la transmisión. En ese caso, debe presentar la declaración de no sujeción con los títulos de adquisición y transmisión. No hacerlo a tiempo puede considerarse una infracción simple.
También hay exenciones. La más habitual es la dación en pago de la vivienda habitual del deudor hipotecario o garante, y las ejecuciones hipotecarias de esa vivienda, siempre que no se tengan otros bienes suficientes y se cumplan los requisitos de empadronamiento. En Murcia se tramita de oficio.
Otra exención es para bienes en Conjunto Histórico-Artístico o declarados BIC, cuando se hayan hecho obras de rehabilitación por un importe igual o superior al valor catastral. Esta exención es rogada y hay que solicitarla.
Además, no hay sujeción en aportaciones y adjudicaciones entre cónyuges, transmisiones entre cónyuges o a los hijos por sentencias de nulidad, separación o divorcio, disolución de comunidad sin exceso de adjudicación, y terrenos rústicos, entre otros supuestos.
Plazos y presentación de la plusvalía en Murcia
En las compraventas, el plazo para presentar la declaración es de 30 días hábiles desde la firma de la escritura pública. En las herencias, el plazo es de 6 meses desde el fallecimiento, prorrogable hasta un año si se solicita antes de que venzan los 6 meses. En Murcia, la prórroga se entiende concedida automáticamente con la solicitud.
La presentación se hace ante la Agencia Municipal Tributaria del Ayuntamiento de Murcia. Puede hacerse de forma presencial en sus oficinas o a través de su sede electrónica; para consultas, atiende en el 968 355 002 (de lunes a viernes, de 8 a 20 h). También existe la posibilidad de presentar la comunicación a través de la notaría si se ha firmado el convenio con el Colegio Notarial.
Los modelos oficiales para 2026 están disponibles en la web de la AMT. Incluyen casillas para no sujeción, exención, bonificación y para elegir el método de cálculo. Es importante rellenarlos correctamente para evitar requerimientos.
Si el inmueble está en otro municipio de la Región, debe consultar su ordenanza y organismo gestor. Por ejemplo, en Cartagena se autoliquida ante el OAGRC, y en Lorca la gestión es municipal.
Plusvalía en herencias en Murcia: bonificación del 95 %
En las herencias, la plusvalía municipal la paga el heredero. En Murcia capital existe una bonificación del 95 % de la cuota íntegra cuando se hereda la vivienda habitual del fallecido, los locales afectos a su actividad económica o los derechos de uso sobre ellos, y el beneficiario es descendiente, adoptado, cónyuge, ascendiente o adoptante. La vivienda debe haber sido habitual: el causante debe haber estado empadronado en ella al menos los dos últimos años.
La bonificación es rogada: debe solicitarse dentro del plazo de declaración. Se entiende solicitada si se presenta la declaración en plazo. Además, el sujeto pasivo debe estar al corriente de pago con la Hacienda municipal. La ordenanza de Murcia no exige un plazo de permanencia al heredero. Si la casa es de varios hermanos y quieren venderla, vea cómo vender una casa heredada entre hermanos, y antes, cómo se acepta la herencia.
También se bonifican los locales afectos a la actividad económica del causante, pero no los inmuebles dedicados a alquiler o venta.
En Cartagena, la bonificación es del 95 % para la vivienda habitual del fallecido (empadronado ininterrumpidamente 2 años en Cartagena y al corriente de pago) y del 10 % en los demás inmuebles heredados por la misma muerte y los mismos herederos. En Lorca, la bonificación depende del valor catastral del suelo: 95 % hasta 20.000 €, 75 % entre 20.000 y 31.000 €, 50 % entre 31.000 y 56.000 € y 15 % por encima, y exige haber convivido con el fallecido 2 años y mantener la vivienda y el empadronamiento 5 años.
Errores caros al pagar la plusvalía en Murcia
Uno de los errores más frecuentes es no solicitar el método real cuando la ganancia es menor que la objetiva. Si no se pide en plazo, se pierde la oportunidad y se paga de más. Otro error es no aplicar la bonificación del 95 % en herencias cuando se cumplen los requisitos, por desconocimiento o por no presentar la declaración a tiempo.
También es un error confundir la plusvalía municipal con el Impuesto sobre Sucesiones y Donaciones o con la ganancia patrimonial del IRPF. Son impuestos distintos, con plazos y bases diferentes. En una venta, además de la plusvalía municipal, el vendedor debe declarar la ganancia en el IRPF: lo explicamos con un ejemplo en impuestos y gastos al vender en Murcia.
No presentar la declaración cuando no hay incremento de valor también puede generar una infracción simple.
Por eso conviene revisar la documentación y calcular bien antes de firmar. Un asesor local puede ayudarle a evitar pagos innecesarios.
Preguntas frecuentes
¿La plusvalía municipal se paga siempre al vender una casa en Murcia?
No siempre. Si no hay incremento de valor del suelo entre la compra y la venta, no se paga, pero debe declararlo y aportar las escrituras. Tampoco se paga si se aplica alguna exención, como la dación en pago de la vivienda habitual.
¿Puedo calcular la plusvalía municipal en Murcia sin ir al Ayuntamiento?
Sí. Puede usar simuladores orientativos como el de la Agencia Municipal Tributaria o la calculadora de esta página. Para un cálculo exacto, necesita el valor catastral del suelo, los años de tenencia y, si opta por el método real, las escrituras de compra y venta.
¿Qué plazo tengo para pagar la plusvalía si heredo una casa en Murcia?
El plazo es de 6 meses desde el fallecimiento, prorrogable hasta un año si lo solicita antes de que venzan los 6 meses. En Murcia, la prórroga se concede automáticamente con la solicitud.
¿La bonificación del 95 % en herencias se aplica siempre?
No. En Murcia capital solo para la vivienda habitual del fallecido, los locales afectos a su actividad económica o los derechos de uso sobre ellos, cuando el heredero es descendiente, cónyuge o ascendiente (también por adopción), y siempre que se solicite dentro del plazo de declaración. Además, el heredero debe estar al corriente de pago con la Hacienda municipal.
¿Quién paga la plusvalía si el vendedor es no residente?
Si el vendedor es una persona física no residente en España, el comprador actúa como sujeto pasivo sustituto y debe ingresar el impuesto. Es importante reflejarlo en la escritura para evitar problemas.
¿La plusvalía municipal es lo mismo que la ganancia patrimonial del IRPF?
No. La plusvalía municipal es un impuesto local que grava el incremento del valor del suelo. La ganancia patrimonial del IRPF grava la diferencia entre el precio de venta y el de compra, y se declara en la renta del año siguiente.
¿En Cartagena se paga la misma plusvalía que en Murcia?
No. Cada municipio tiene su propia ordenanza. En Cartagena el tipo es del 29,70 % y se autoliquida ante el OAGRC. En Murcia capital es del 30 % y se presenta declaración ante la Agencia Municipal Tributaria.
Términos que conviene conocer
¿Quiere saber exactamente cuánto pagará de plusvalía al vender su casa en Murcia?
En Promurcia le hacemos una valoración orientativa gratuita y le explicamos los impuestos que le corresponden, sin compromiso. Así evita sorpresas y paga solo lo que debe.
Solicitar valoración gratuitaSi está pensando en vender
- Impuestos y gastos al vender un piso en Murcia
- Vender casa en Murcia: chalet, adosado o casa de huerta
- Valoración gratuita de su vivienda
Fuentes oficiales
- TRLRHL consolidado (BOE)
- Ordenanza Fiscal 3.5 de Murcia, texto vigente en 2026 (AMT)
- Adaptación de la OF de Murcia al RDL 26/2021 (BORM nº 122, 28/05/2022)
- Última modificación de la OF de Murcia (BORM nº 300, 28/12/2024)
- RDL 8/2023, art. 24 (coeficientes)
- RDL 29/2026, art. 10 (coeficientes desde 01/12/2026)
- Ordenanza del IIVTNU de Cartagena (BORM 7905/2021)
- Ordenanza del IIVTNU de Lorca