Herencias en Murcia
Aceptación de una herencia en Murcia: cómo aceptar y adjudicar sin errores
La aceptación de una herencia es un acto libre y voluntario que se retrotrae al fallecimiento. Puede hacerse de forma expresa en documento público o privado, o tácita. Para inscribir inmuebles en el Registro necesita escritura pública de aceptación y adjudicación ante notario. El Impuesto sobre Sucesiones se presenta en 6 meses.
Heredar una vivienda en Murcia es más frecuente de lo que parece: en julio de 2026 se transmitieron 518 viviendas por herencia en la Región. Aceptar no es solo firmar: hay que repartir bienes, pagar impuestos y, si quiere vender, hacerlo con los papeles en regla. Le explicamos el proceso completo.
Qué es la aceptación y adjudicación de herencia
La aceptación es el acto por el que el heredero asume la herencia. Según el Código Civil, es enteramente voluntaria y libre (art. 988) y sus efectos se retrotraen al momento de la muerte del causante (art. 989). No se puede aceptar en parte, a plazo ni condicionalmente (art. 990): se acepta o se renuncia a la herencia entera.
La adjudicación es el reparto de los bienes entre los herederos. La escritura de aceptación y adjudicación de herencia recoge que los herederos aceptan y cómo se distribuyen los bienes. Es el documento que permite inscribir los inmuebles en el Registro de la Propiedad a nombre de los nuevos titulares.
Aunque la ley permite aceptar en documento privado, para vender o inscribir un inmueble hace falta escritura pública ante notario. Sin ella, el Registro no inscribe y la venta no se puede formalizar con garantías.
Cómo aceptar una herencia paso a paso
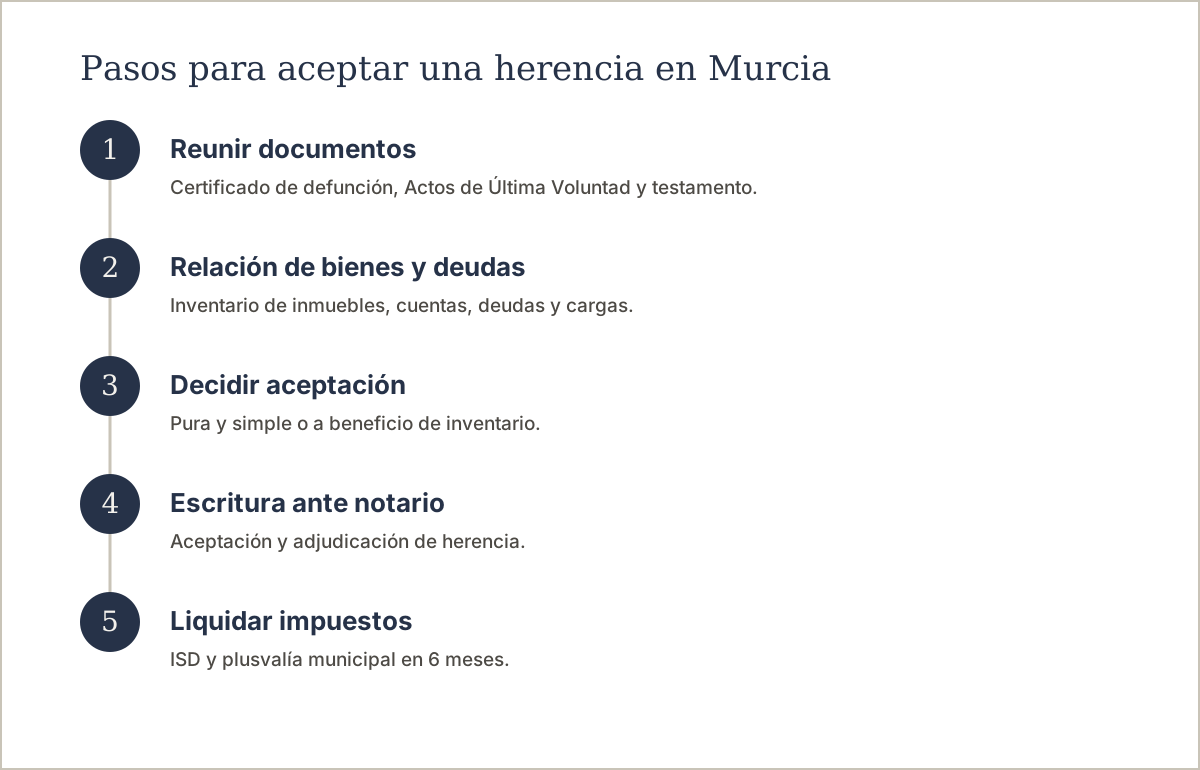
El proceso comienza con los documentos básicos: certificado de defunción del Registro Civil, certificado del Registro General de Actos de Última Voluntad (para saber si hay testamento y cuál es el último) y copia autorizada del testamento. Si no hay testamento, se necesita la declaración de herederos ab intestato.
Después se elabora una relación de bienes y deudas del causante. Con ella, los herederos deciden si aceptan pura y simplemente o a beneficio de inventario. En la aceptación pura y simple, el heredero responde de las deudas del causante también con sus propios bienes. En la aceptación a beneficio de inventario, solo responde hasta donde alcancen los bienes heredados (art. 1010).
Si algún heredero no se pronuncia, cualquier interesado puede pedir al notario que le requiera. Este tiene 30 días naturales para aceptar o repudiar; si no dice nada, se entiende aceptada pura y simplemente (art. 1005).
Finalmente, se otorga la escritura de aceptación y adjudicación ante notario y se liquidan los impuestos correspondientes.
- Certificado de defunción
- Certificado de Actos de Última Voluntad
- Testamento o declaración de herederos
- Relación de bienes y deudas
- Escritura de aceptación y adjudicación
Aceptar herencia en documento privado: ¿es válido?
Sí, la aceptación pura y simple puede ser expresa o tácita. La expresa puede hacerse en documento público o privado (art. 999). Por tanto, un documento privado firmado por los herederos es válido para aceptar la herencia.
Ahora bien, si la herencia incluye inmuebles, el documento privado no basta para inscribirlos en el Registro. Para ello se necesita escritura pública de aceptación y adjudicación ante notario. Además, la aceptación tácita se produce cuando se realizan actos que suponen la voluntad de aceptar, como vender, donar o ceder los derechos hereditarios (art. 1000). Los actos de mera conservación o administración provisional no suponen aceptar.
Si va a vender la vivienda heredada, necesitará la escritura pública. Sin ella, no podrá transmitir la propiedad ni inscribir al comprador.
Acta de defunción para herencia: qué documento se necesita
El documento que se exige es el certificado de defunción, emitido por el Registro Civil. No es lo mismo que el acta de defunción: el certificado es el extracto oficial que acredita el fallecimiento y se solicita en el Registro Civil correspondiente.
Junto con el certificado de defunción, se necesita el certificado del Registro General de Actos de Última Voluntad, que indica si el fallecido otorgó testamento y cuál es el último válido. Si no hay testamento, se tramita la declaración de herederos ab intestato.
Estos documentos son imprescindibles para iniciar cualquier trámite hereditario, tanto ante notario como ante Hacienda. Sin ellos, no se puede aceptar ni adjudicar la herencia.
Impuestos de la aceptación de herencia en Murcia
El Impuesto sobre Sucesiones (ISD) se presenta en el plazo de 6 meses desde el fallecimiento, prorrogable si se solicita dentro de los 5 primeros meses. En la Región de Murcia, el Decreto Legislativo 1/2010 establece una deducción autonómica del 99 % de la cuota para adquisiciones mortis causa de los grupos I y II (descendientes, cónyuge —y pareja de hecho acreditada, equiparada— y ascendientes).
Además, si la herencia incluye inmuebles urbanos, se debe pagar la plusvalía municipal (IIVTNU) en el plazo de 6 meses desde el fallecimiento, prorrogable hasta un año a solicitud. En el municipio de Murcia, la bonificación del 95 % de la plusvalía solo se aplica en herencias de la vivienda habitual del fallecido a favor de hijos, cónyuge o padres (no aplica a compraventas).
Renunciar a la herencia no genera el impuesto para quien renuncia, porque no adquiere nada. La parte renunciada pasa a quien corresponda según ley o testamento.
Vender una vivienda heredada en Murcia: gastos y pasos
Si hereda una vivienda en Murcia y quiere venderla, primero debe inscribirla a su nombre mediante escritura de aceptación y adjudicación. Después, la venta tributa en el IRPF como ganancia patrimonial.
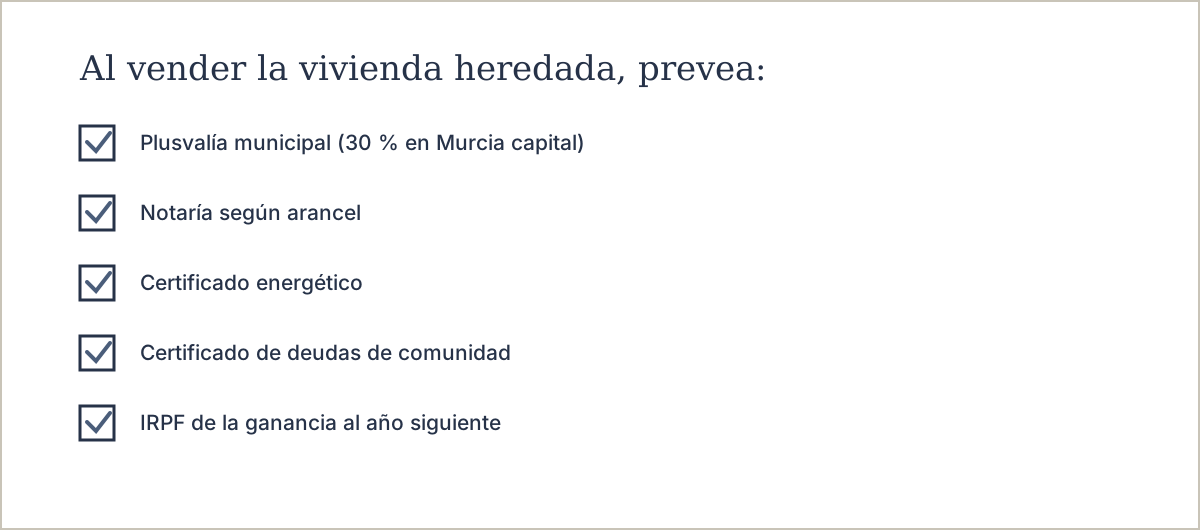
En la venta, el vendedor paga la plusvalía municipal (tipo del 30 % en Murcia capital) y los gastos habituales: notaría (la matriz), cancelación de hipoteca si la hubiera, certificado energético, certificado de la comunidad de propietarios de estar al corriente, el IBI del año (reparto proporcional pactado en la escritura) y, si vende con Promurcia, sus honorarios (3 % + IVA). El IRPF se declara el año siguiente.
Si la vivienda fue la habitual del fallecido, la plusvalía municipal puede tener una bonificación del 95 % para hijos, cónyuge o padres. Es importante revisar la ordenanza municipal concreta.
Renunciar a una herencia en Murcia: cuándo y cómo
La renuncia o repudiación debe hacerse ante notario en instrumento público (art. 1008). No se puede hacer en parte, a plazo ni condicionalmente. Quien es llamado por testamento y sin testamento y repudia por el primer título, se entiende que repudia por los dos (art. 1009).
Renunciar no genera el Impuesto sobre Sucesiones para quien renuncia, porque no adquiere nada. La parte renunciada pasa a quien corresponda según ley o testamento. Si está pensando en renunciar, conviene analizar antes las deudas y cargas de la herencia para evitar aceptar una herencia con más deudas que bienes.
En Murcia, como en el resto de España, la renuncia se formaliza ante notario y se comunica a los demás interesados.
Errores comunes al aceptar una herencia en Murcia
Uno de los errores más frecuentes es aceptar de forma tácita sin saberlo: por ejemplo, disponer de bienes de la herencia antes de tiempo. Esto puede suponer aceptar pura y simplemente, con responsabilidad ilimitada por las deudas del causante.
Otro error es no inscribir la vivienda a nombre de los herederos antes de venderla. Sin la escritura de aceptación y adjudicación, el Registro no inscribe y la venta no se puede cerrar. También es un error no presentar el Impuesto sobre Sucesiones en plazo, lo que genera recargos e intereses.
Por último, eliminar o reformular sin la afirmación de generalización: 'los herederos de grupos I y II pueden aplicar la deducción del 99 % en la Región de Murcia' eliminar o reformular sin la afirmación de generalización: 'la bonificación del 95 % de la plusvalía municipal puede aplicarse cuando la vivienda fue la habitual del fallecido, para hijos, cónyuge o padres'
Preguntas frecuentes
¿Se puede aceptar una herencia en documento privado?
Sí, la aceptación expresa puede hacerse en documento público o privado (art. 999 del Código Civil). Sin embargo, para inscribir inmuebles en el Registro y poder venderlos se necesita escritura pública de aceptación y adjudicación ante notario.
¿Qué plazo hay para aceptar o renunciar a una herencia?
No hay un plazo general, pero si un interesado pide al notario que le requiera, el heredero tiene 30 días naturales para aceptar o repudiar. Si no dice nada, se entiende aceptada pura y simplemente (art. 1005).
¿Qué impuestos se pagan al aceptar una herencia en Murcia?
El Impuesto sobre Sucesiones (ISD), con una deducción autonómica del 99 % para grupos I y II en la Región de Murcia. Además, la plusvalía municipal por los inmuebles urbanos heredados, con bonificación del 95 % si fue vivienda habitual del fallecido para hijos, cónyuge o padres.
¿Qué diferencia hay entre aceptación pura y simple y a beneficio de inventario?
En la pura y simple, el heredero responde de las deudas del causante también con sus propios bienes. En la aceptación a beneficio de inventario, solo responde hasta donde alcancen los bienes heredados (art. 1010).
¿Puedo vender una vivienda heredada antes de inscribirla a mi nombre?
No es recomendable. Para vender e inscribir al comprador necesita la escritura de aceptación y adjudicación de herencia. Sin ella, el Registro no inscribe y la venta no se puede formalizar.
¿Qué documentos necesito para tramitar una herencia en Murcia?
Certificado de defunción del Registro Civil, certificado del Registro General de Actos de Última Voluntad, testamento o declaración de herederos, y relación de bienes y deudas. Si hay inmuebles, también sus escrituras y recibos del IBI.
¿La renuncia a la herencia paga impuestos?
No. Quien renuncia no adquiere nada, por lo que no se genera el Impuesto sobre Sucesiones para él. La parte renunciada pasa a quien corresponda según ley o testamento.
¿Ha heredado una vivienda en Murcia y no sabe por dónde empezar?
En Promurcia le asesoramos sin compromiso. Valoramos su inmueble gratis y por escrito en 24-48 horas, y le explicamos los pasos para aceptar y vender con seguridad.
Solicitar valoración gratuitaFuentes oficiales
- Código Civil (BOE-A-1889-4763)
- Ordenanza reguladora 3.5 Impuesto Plusvalía 2026, Ayuntamiento de Murcia